日本という国で生活している以上、我々と税金は切り離せられない関係にあります。
その中で特に密接な関係がある「住民税」。
労働所得を得ているサイドFIREやバリスタFIREはもちろん、所得がないFIREにも関わってくるのでこの記事でしっかりポイントを押さえておきましょう。
・住民税と119万円の壁の関係
・複雑な住民税の仕組み
・FIREタイプ別の所得税との関係性
たまご
- セミリタイア済
- 年間配当金143万円突破
- 2級FP技能士/AFP認定者
- 資産形成コンサルタント
- 投資診断士
住民税と119万円の壁
住民税には俗に言う「119万円の壁」という言葉があり、雇用労働で住民税非課税から外れる年収ラインのことを指します。
雇用労働で年収119万円を越えると住民税が引かれます。
| 119万円の壁の内訳 | |
|---|---|
| 給与所得控除 | 74万円 |
| 非課税限度額 | 45万円 |
所得から給与所得控除74万円を引き残りの所得が45万以内であれば、住民税が非課税のため119万円の壁と呼ばれています。
細かい控除などの内訳は次のようになっています。
| 控除 | 金額 |
|---|---|
| 給与所得控除 | 69万円 |
| 給与所得控除上乗せ分 | 5万円 |
| 非課税限度額 | 45万円 |
| 計 | 119万円 |
注意点としては、この119万円の壁は1級地の標準的なケースを指していることです。
 たまご
居住地によって変わってくるから注意が必要だよ!
複雑な住民税
住民税は少々複雑な税制度です。
所得割と均等割
住民税は「所得割」と「均等割」の2つによって構成されています。
所得割と均等割りにはそれぞれ非課税限度額というものが存在し、所得割は非課税でも均等割は課税対象といったようなことが起きます。
所得割の非課税限度額は119万円の壁に使われていた45万円、均等割の非課税限度額は居住地によって異なります。
級地区分
級地区分というものが存在し、級地区分によって均等割の非課税限度額が38~45万円と異なります。
基本的には級地が1級に近付くにつれ、非課税限度額が大きくなります。
| 級地 | 均等割の非課税限度額 | 居住地 |
|---|---|---|
| 1級地 | 45万円以下 | 東京23区 大阪市 横浜市 名古屋市 |
| 2級地 | 41.5万円以下 | 多くの県庁所在地 中核市 |
| 3級地 | 38万円以下 | 地方の市町村 |
| 級地 | 均等割の非課税限度額 | 居住地 |
|---|---|---|
| 1級地 | 45万円以下 | 東京23区 大阪市 横浜市 名古屋市 |
| 2級地 | 41.5万円以下 | 多くの県庁所在地 中核市 |
| 3級地 | 38万円以下 | 地方の市町村 |
そのため、自分の居住地の非課税限度額を自治体のHPで調べる必要があります。
住民税の算出方法
これらを基に住民税を算出しますが、主に2段階に分かれています。
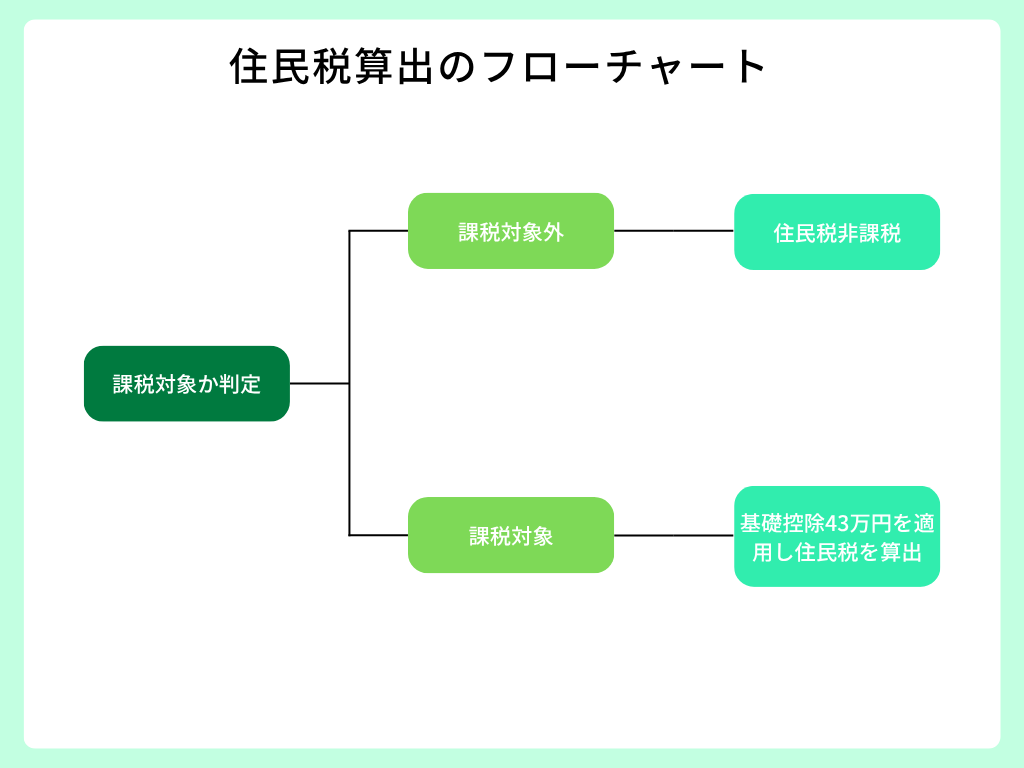
所得から課税対象か判定し、課税対象外であればそこで終了、対象であればそこから住民税基礎控除の43万円を引いた所得から住民税を算出します。
住民税非課税
住民税非課税と住民税0円は同じ住民税がかからない点は同じですが、全く別物になります。
住民税非課税は、所得割・均等割共に非課税限度額に収まっている場合に適用されます。
一方、様々な控除を適用した結果住民税が0円になった場合は、住民税0円でも住民税非課税とは異なるので注意が必要です。
これらを考慮すると、住民税非課税の目安は次のようになります。
| 級地 | 給与所得なし | 給与所得あり |
|---|---|---|
| 1級地 | 45万円以下 | 119万円以下 |
| 2級地 | 41.5万円以下 | 115.5万円以下 |
| 3級地 | 38万円以下 | 112万円以下 |
給与所得がない場合はダイレクトに均等割の住民税非課税限度額内の所得である必要があり、給与所得がある場合は実際の年収の壁は級地区分によって変化することになります。
たまご119万円の壁は一般的な目安に過ぎないということだね!
FIREタイプ別の住民税との関係
各FIREタイプと住民税の関係ですが、最も関与が大きいのはFIREです。
| FIREタイプ | 影響度 |
|---|---|
| FIRE | |
| 非雇用労働のサイドFIRE | |
| 雇用労働のサイドFIRE バリスタFIRE |
FIRE
所得がないので不要な所得税の確定申告を行わない限り、住民税非課税対象となります。
また、住民税非課税の範囲内で譲渡所得や配当所得の申告を行うことで、特定口座で源泉徴収された税金を取り戻すことも可能です。
雇用労働のサイドFIRE・バリスタFIRE
給与所得控除74万円が適用されるので、居住地に合わせた年収に抑えることで所得を得ながらも住民税非課税を狙うことができます。
労働収入にどの位頼るかといった時に、1つの目安にするといいかも知れません。
非雇用労働のサイドFIRE
非雇用労働のサイドFIREは事業所得に該当し給与所得控除が適用されないので、収入が均等割の非課税限度額を超えると住民税が発生してしまいます。
しかし、事業所得にのみ使える申告控除を活用することにより給与所得控除よりは少ないですが控除が可能となっています。
たまご働いていても住民税非課税になれるのはいいね!
住民税非課税はFIREタイプと居住地で狙い方が変わる
住民税は所得割と均等割で構成され、119万円の壁は給与所得がある場合の一般的な目安です。
居住地の級地区分やFIREタイプによって、非課税を維持できる所得のラインが異なります。
- 所得がないFIREは、不要な確定申告をしなければ自動的に住民税非課税
- 雇用労働のサイドFIRE・バリスタFIREは、居住地に合わせた年収に抑えることで住民税非課税を狙える
- 非雇用労働のサイドFIREは給与所得控除が使えず、非課税限度額を超えやすいが事業所得の控除で調整は可能
住民税非課税と住民税0円は別物で、非課税になることで高額療養費などの行政上の優遇を受けやすくなります。
居住地によって非課税限度額が異なるため、自分の自治体の基準を確認するのが重要です。
自分のFIREタイプと居住地に合わせて、住民税非課税を維持できる所得の目安を一度確認してみてください。
\ FIRE目指す人は必見! /

コメント(質問やご指摘等にしか返信していません)