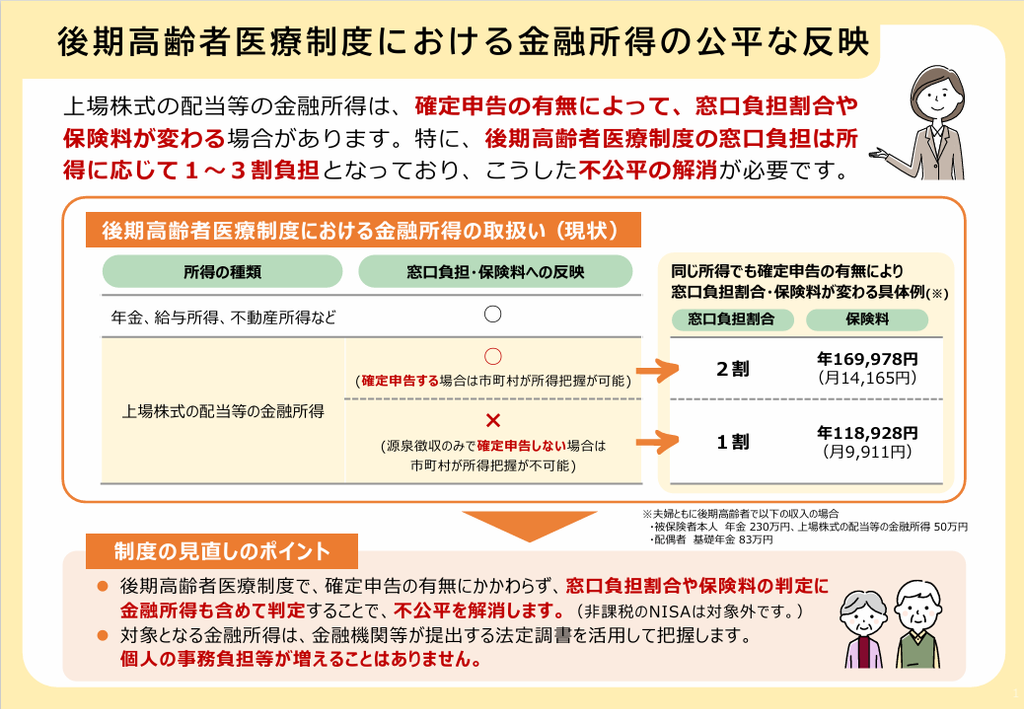
株式や投資信託の売却益・配当などの金融所得を75歳以上の後期高齢者医療制度に反映させる仕組みを、2029年8月から反映を目指すといった案が示されました。
負担増は免れないというのは何となく頭では分かってはいるけど、実際どのくらいの負担になるかシミュレーションしてみたのでシェアしようと思います。
・窓口負担割合の境界線
・所得別保険料
・窓口負担割合・保険料以外の医療負担の懸念点
たまご
- セミリタイア済
- 年間配当金143万円突破
- 2級FP技能士/AFP認定者
- 資産形成コンサルタント
- 投資診断士
金融所得の保険料反映のおさらい
まずは、金融所得の保険料反映についてのおさらいです。
- 75歳以上の後期高齢者医療制度加入者を対象
- 譲渡益・配当金など所得として申告できる金融所得が対象
- 金融所得も含めた総所得によって窓口負担・保険料が増加
- NISAの金融所得は対象外
後期高齢者医療制度は75歳になるとそれまで加入していた医療保険を脱退し後期高齢者医療制度の被保険者となるため、原則逃れることはできません。
現状は譲渡所得や配当所得がいくらあろうと確定申告を行わない限りは源泉徴収で納税は終結し所得としては反映されないので、医療の窓口負担も健康保険料も他に所得がない場合は年金の所得のみによって算出されています。
そのため、後期高齢者医療制度の被保険者のほとんどが1割負担の対象となります。
しかし、2029年8月からは確定申告の有無に関わらず金融所得を国で把握し金融所得+年金所得に応じた医療の窓口負担と健康保険料を課すという流れになっているわけです。
FIREへの医療負担はどのくらいの見込みになるのか
FIREへの医療負担の影響は、窓口負担割合と後期高齢者医療制度保険料の2点です。
窓口負担割合
窓口の負担割合は、住民税の課税所得または総所得金額によって変わる仕組みとなっています。
従来の1割負担で済む所得上限は課税所得が28万円未満であることです。
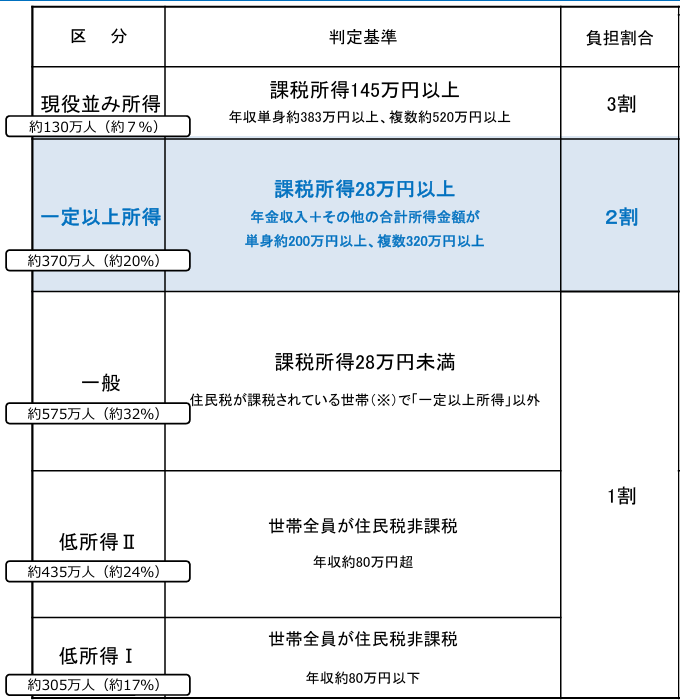
例えば、20歳から39歳まで年収400万円で厚生年金に加入し40歳でFIRE、59歳まで国民年金の全額免除を行った場合の65歳からの年金受給見込み額は104万円となっています。
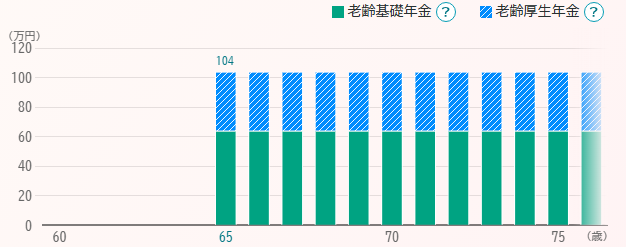
その他の控除は考慮しない単身者の場合、年金が104万円であれば課税所得28万円未満に抑えるには金融所得は70万円以下である必要があります。(年金104万円+金融所得70万円-公的年金等控除104万円-住民税基礎控除43万円=27万円)
金融所得71万円から2割負担の対象となります。
同じように3割負担の場合は、金融所得が188万円が境界線となります。(年金104万円+金融所得188万円-公的年金等控除104万円-住民税基礎控除43万円=145万円)
つまり年金が104万円と仮定した場合、譲渡所得や配当金が71万円以上の場合は2割負担へ、188万円以上は3割負担となり2割負担は回避不可、多くのFIRE達成者は3割負担に該当することが予測されます。
 たまご
年間生活費で言うと175万円から2割負担、292万円から3割負担になるね…
後期高齢者医療制度保険料
後期高齢者医療制度の保険料も所得に応じた所得割と均等割から算出されます。
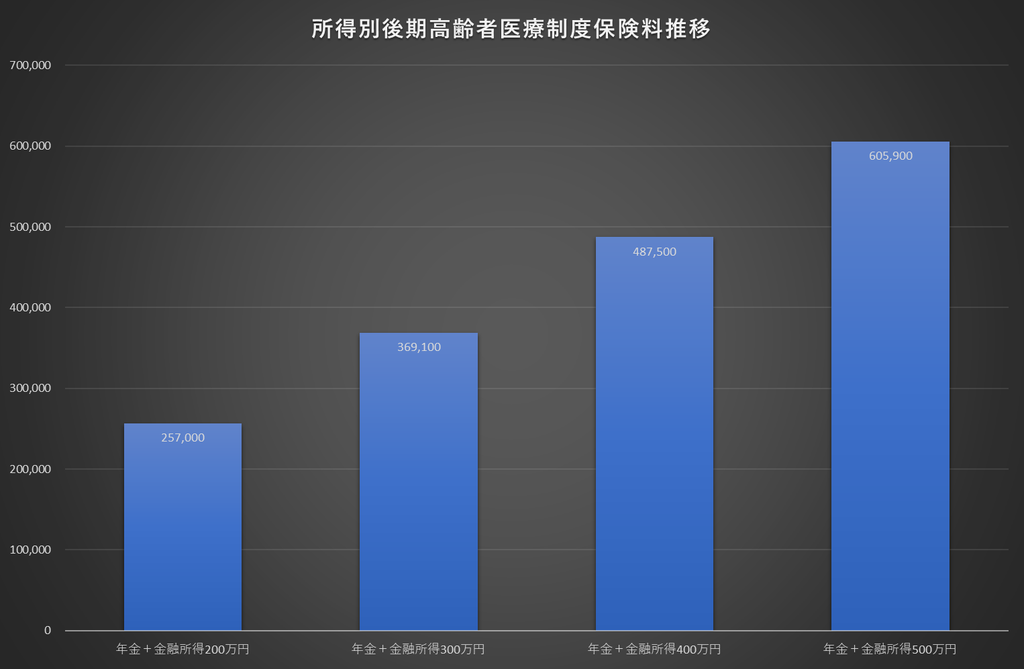
私の自治体を例にとると、各所得別の後期高齢者医療制度保険料は次のようになっています。
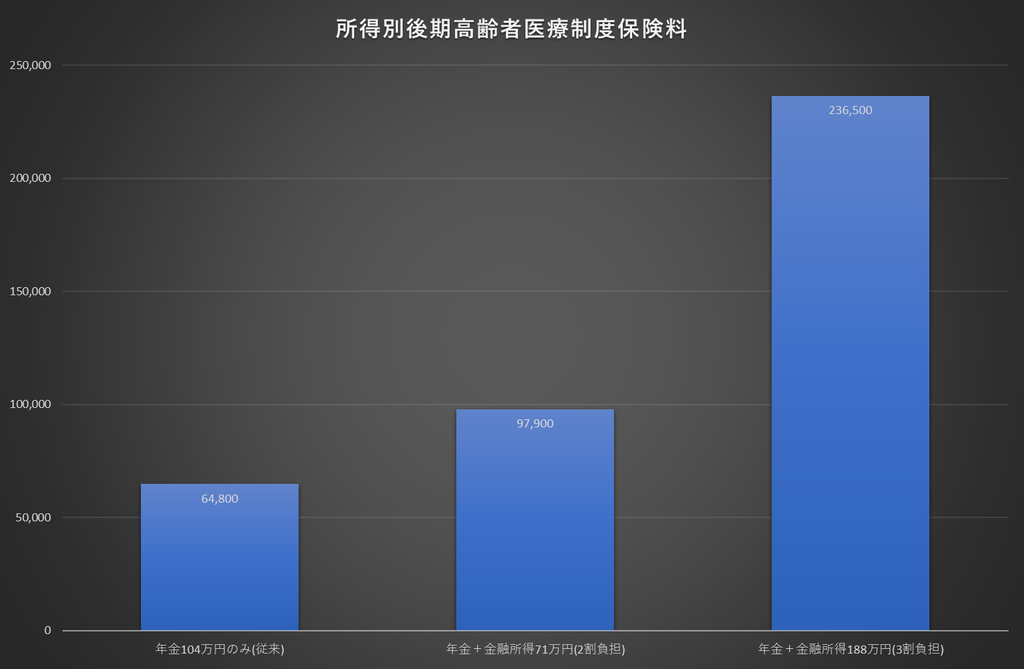
FIRE達成者が多く該当する見込みの3割負担の場合は、従来の4倍近い保険料となり月々の負担は約2万円とかなりの負担増が見込まれます。
また、金融所得870万円までは段階的に保険料が増額される点にも注意が必要です。
 たまご
固定費である保険料の方が窓口負担割合より負担になりそうだね…
金融所得の保険料反映による医療負担の懸念点
まだ政府から詳細は言及されていませんが、この金融所得の保険料反映に関して無視できない懸念点が1つあります。
それが高額療養費制度への影響。
例えば74歳までは住民税非課税で自己負担上限額は25,700円ですが、75歳以上になり金融所得反映により課税所得が145万円になってしまうと自己負担上限額が85,800円まで引き上げられてしまいます。
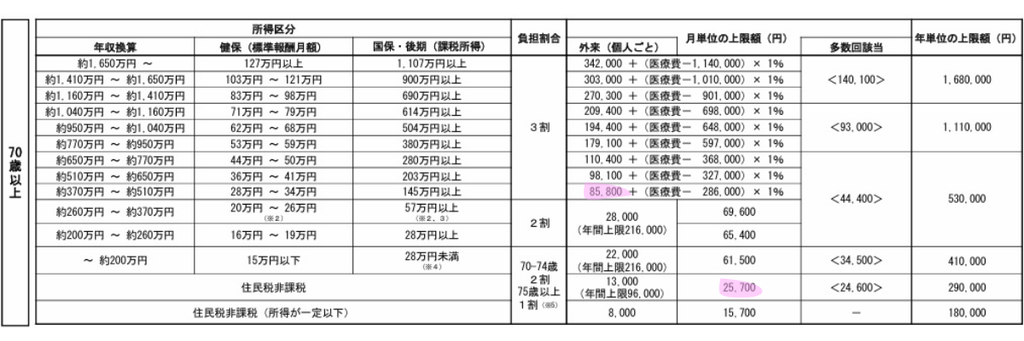
高額療養費制度の場合も後期高齢者医療制度保険料と同様に、課税所得145万円以上の所得にも段階的に自己負担額の上限が引き上げられており金融所得によって負担はさらに増します。
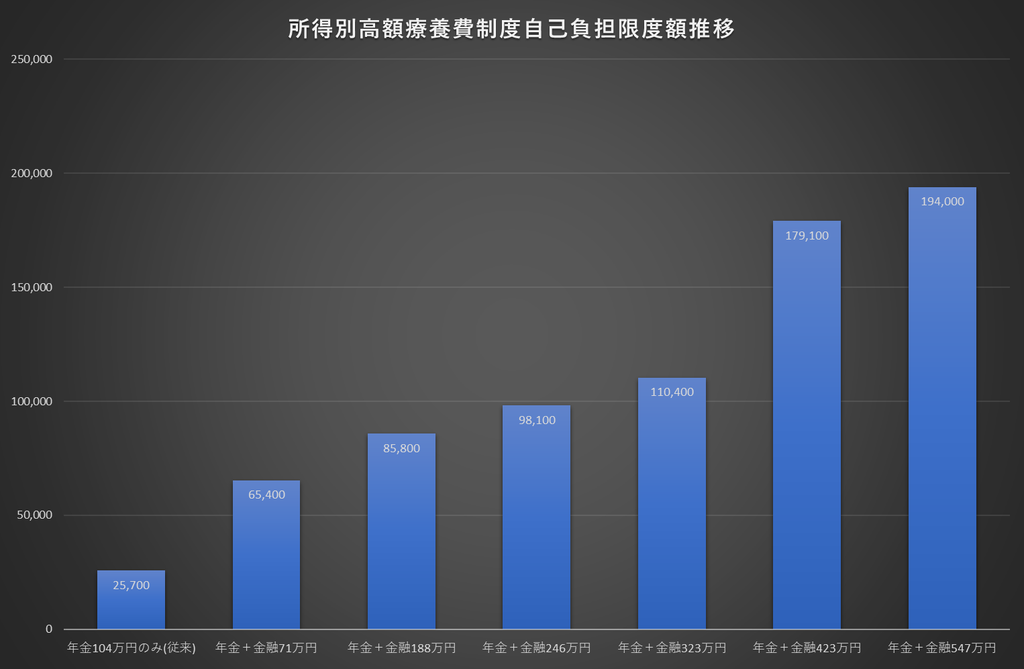
医療リスククが高まる後期高齢に、高額療養費の自己負担限度額まで引き上げられると厳しいものがあります。
たまご間接的な影響がないとは言い切れないと考えておいた方がいいのかもしれないね…
多くのFIRE達成者は窓口負担3割・保険料大幅増の見込み
2029年8月から、75歳以上の後期高齢者医療制度で譲渡益や配当などの金融所得が保険料や窓口負担に反映される見込みです。
多額の資産を築いているFIRE達成者の場合、金融所得の額によって負担が大きく変わります。
- 年金が104万円の場合、金融所得が71万円を超えると2割負担、188万円を超えると3割負担の対象
- 3割負担に該当する場合、後期高齢者医療制度の保険料は従来の4倍近くに
- 高額療養費の自己負担限度額も課税所得に応じて引き上げられる可能性あり
NISAは対象外のため、NISA分を活用しつつ課税口座の金融所得を抑える工夫が有効です。
ただし、詳細は今後の制度設計次第の部分もあります。
自分の年金見込み額と想定金融所得で、75歳以降の負担がどの程度になるか一度確認してみてください。
\ FIRE目指す人は必見! /
本記事のシミュレーション結果は、制度変更が実施された場合の影響を参考として示したものです。実際の保険料や年金額は個々の状況や改正内容により異なる場合があります。

コメント