日本でオルカンだけでFIREするには概算で年間支出の34倍~44倍の資産が必要という結果になりました。
目標の資産額がわかったところで今度はその資産をどのように作っていくかです。
具体的かつ再現性のある方法としては、可処分所得の50%を投資に回し約17年で必要資産を築きFIRE達成が1つの目安かなと思います。
その根拠などについてシェアしようと思います。

・オルカンだけでFIREするのに必要な資産額を再現性高く作る方法
・再現性の検証
・妥当性評価
たまご
- セミリタイア済
- 年間配当金143万円突破
- 2級FP技能士/AFP認定者
- 資産形成コンサルタント
- 投資診断士
可処分所得の50%を投資に回すと17年でFIRE達成可能?
可処分所得とは年収から税金や社会保険料が差し引かれた手取り額のことです。
アメリカのFIREブロガーであるミスター・マネー・マスタッシュは貯蓄率がFIRE達成までの年数を決めると唱えています。
この貯蓄率は預貯金ではなく、主にインデックス投資などに投資するお金と考えてもらって大丈夫です。
| 貯蓄率 | FIRE達成年数 |
|---|---|
| 50% | 約17年 |
| 60% | 約12.5年 |
| 70% | 約8.5年 |
つまり年間支出を可処分所得の50%に抑え、残りの50%を投資に回せば約17年でFIREが達成できるという訳です。
 たまご
可処分所得が400万円であれば200万円を投資に回し残りの200万円で生活するということだね!
可処分所得の50%を投資に回し17年で必要資産を築く再現性の検証
では、実際にオルカンで「可処分所得の50%に支出を抑えて残りを投資に回す」方法で17年でFIREに必要な資産額をつくるのは可能なのか見ていきましょう。
資金は0円からのスタート、リターンは30年平均の値を使用します。
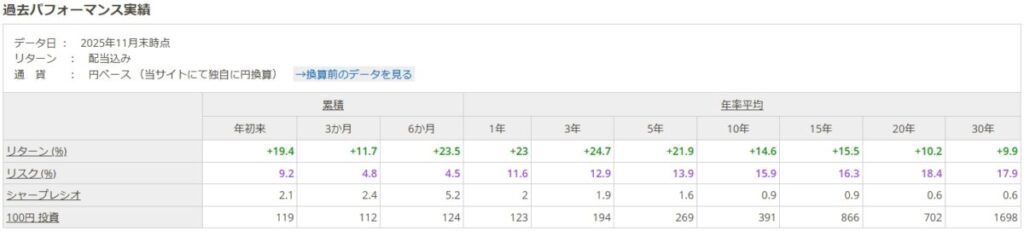
給与増による入金力の増加はインフレと相殺とします。
必要資産倍率44倍の場合
最も必要資産倍率の高かった30歳でFIREし寿命90歳までの破綻率を5%に抑えた場合の必要資産倍率44倍を見てみましょう。
| 可処分所得 | 必要資産額 |
|---|---|
| 400万円 | 8,800万円 |
| 500万円 | 11,000万円 |
| 600万円 | 13,200万円 |
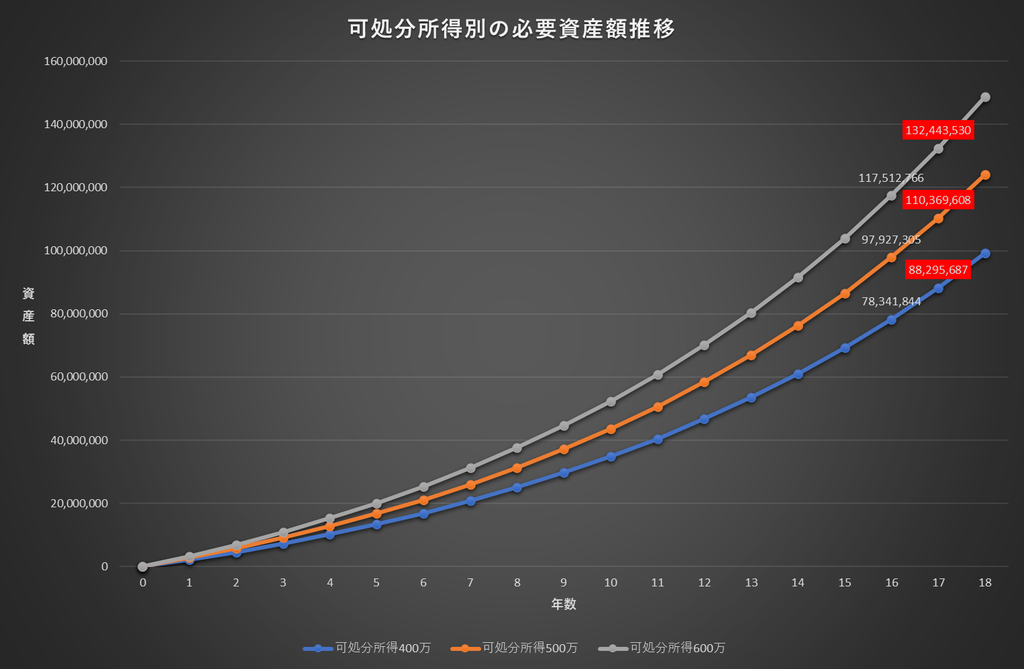
ミスター・マネー・マスタッシュが唱える貯蓄率50%の場合のFIRE達成年数17年と一致していますね。
必要資産倍率36倍の場合
最も必要資産倍率の低かった50歳でFIREし寿命90歳までの破綻率を5%に抑えた場合の必要資産倍率36倍を見てみましょう。
| 可処分所得 | 必要資産額 |
|---|---|
| 400万円 | 7,200万円 |
| 500万円 | 9,000万円 |
| 600万円 | 10,800万円 |
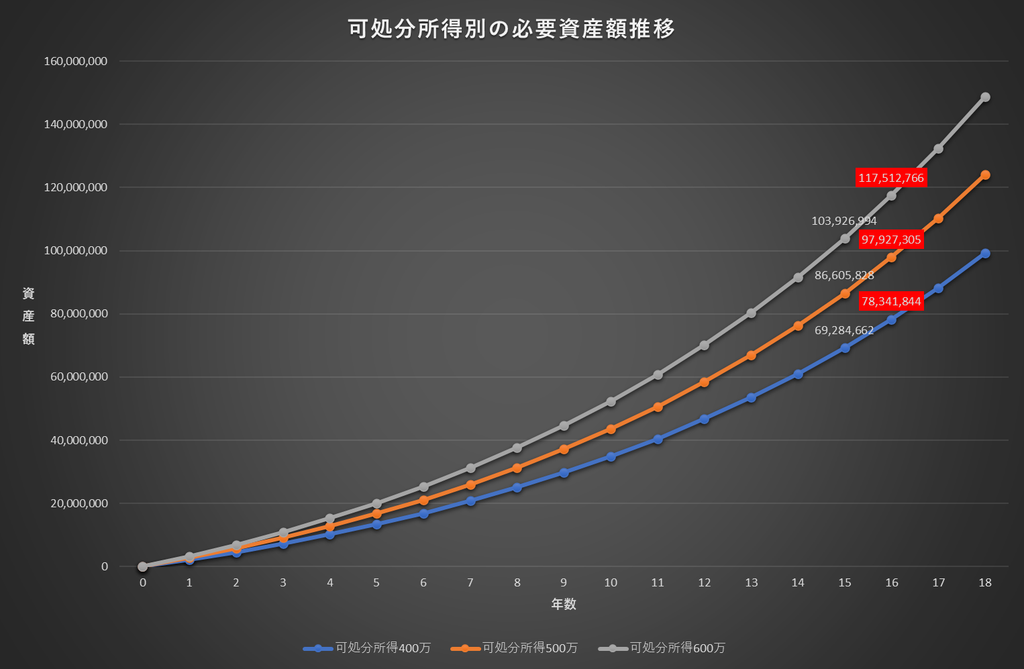
44倍に比べ1年早まり16年で達成しています。
この様にFIRE期間で若干の違いはあるものの、可処分所得の50%を投資に回すことで17年以内に目標資産額に達しFIREを達成できると言えます。
可処分所得の50%を投資に回し17年でFIREは妥当なのか
可処分所得の50%を投資に回すと聞いてどう感じたでしょうか。
人それぞれ捉え方は違うと思いますが、決して安易なことではありません。
また、17年でFIREできると聞くと意外と短いように感じますがFIREには期限があります。
例えば40歳からFIREを目指してスタートした場合、必要資産額達成時は57歳ともうアーリーリタイアとは言えませんよね。
| スタート年齢 | 達成年齢 |
|---|---|
| 20歳 | 37歳 |
| 21歳 | 38歳 |
| 22歳 | 39歳 |
| 23歳 | 40歳 |
| 24歳 | 41歳 |
| 25歳 | 42歳 |
| 26歳 | 43歳 |
| 27歳 | 44歳 |
| 28歳 | 45歳 |
| 29歳 | 46歳 |
| 30歳 | 47歳 |
| 31歳 | 48歳 |
| 32歳 | 49歳 |
| 33歳 | 50歳 |
これらを考慮するとFIRE達成にかかる年数は長くても17年ほどに抑えるのがベターとも言え、FIREを本気で目指すのなら可処分所得の50%に支出を抑えて残りを投資に回すぐらいの努力と入金力は必要だと言えます。
0円スタートの話なので、資産状況や入金力などによってはもう少し早めたりすることは可能と言えます。
各ベンチマークとの比較
オルカンはリターンが他のベンチマークより劣後しているので最長年数の17年かかります。

遅くとも30代前半までの資産形成に適していると言え、それ以降であれば他のベンチマークを指標とした投資商品でFIREを目指すのがベターとも言えます。
各ベンチマークを照らし合わせても、ミスター・マネー・マスタッシュの貯蓄率理論は理にかなっていると言えそうですね。
オルカンでFIREを目指すなら結局このくらいの目安になる
今回の検証から見えてきたのは、オルカンだけでFIREを目指す場合、可処分所得の50%を投資に回し続けられれば必要資産(年間支出の34〜44倍)にだいたい16〜17年で到達する計算になるということです。
ミスター・マネー・マスタッシュの貯蓄率理論(50%なら約17年)とほぼ一致するペースです。
年齢で見ると
- 20代〜30代前半スタートなら、40代後半〜50歳前後でのFIREが現実的
- 30代中盤以降からだと、達成時に50代後半になりやすい
- 40歳からのスタートだと57歳前後になり、アーリーリタイアとは言いづらい
といった感じです。
もちろん0円スタートの前提なので、すでに資産がある人や入金力が高い人はもう少し短縮できます。
逆に、支出を50%以内に抑えられないとこのペースでは進みません。
各ベンチマークと比較しても、オルカンはリターンが相対的に低い分達成まで最も時間がかかります。
遅くとも30代前半までに始められる人向けの選択肢で、それ以降なら他のベンチマークも検討した方が現実的かもしれません。
貯蓄率をしっかり確保できるかどうかが、一番のポイントと言えそうです。
\ FIRE目指す人は必見! /



コメント