トリニティスタディの4%ルールは、株式50%債券50%で運用した場合初年度に総資産の4%を取崩し以降はインフレ率に応じて取崩し額を変動させても95%の確率で30年間は資産が枯渇しなかったとされています。
更に株式75%債券25%では98%、S&P500のみだと95%でした。
ゆえに、4%から逆算すると年間支出の25倍がFIRE可能な1つの必要資産額の指標として認識されています。
FANG+はシミュレーションするつもりはなかったのですが、ご要望があったためFANG+だけでFIREを目指す場合、日本の場合は概算でどの位の資産が必要なのかシミュレーションしてみました。
結論としては、日本でFANG+だけでFIREするには年間支出の10倍の資産が必要という結果になりました。
ただし、他のベンチマークなどと違い注意点もあるので併せてシェアしようと思います。
・FIRE期間ごとの必要資産
たまご
- セミリタイア済
- 2級FP技能士
- AFP認定者
- 資産形成コンサルタント
- 投資診断士
FANG+だけでFIREするのに必要な資産の算出条件
FANG+だけでFIREするのに必要な資産算出の条件です。
インフレ率
インフレ率は2%に設定しています。
初年度に手取りが年間支出額になるよう取り崩し、以降は毎年2%のインフレに合わせて取り崩し額を増やしていきます。
年金
厚生年金に加入していた期間やFIRE後の国民年金免除など、属性により変化が大きい部分です。
ここでは、65歳から2026年時点での国民年金480か月納めた場合の年額847,296円を受給するものとします。
物価スライドは非考慮です。
リターンとリスク
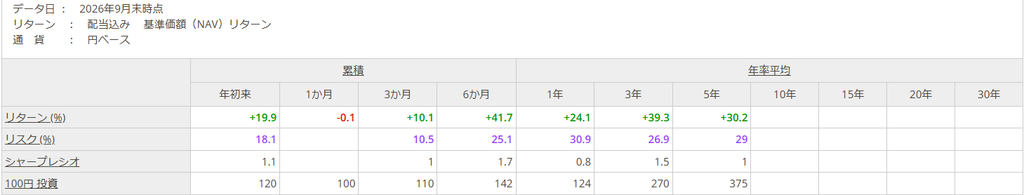
FANG+の配当込みの円ベースの5年平均リターンと5年平均標準偏差を使用して算出します。
リターンは30.2%、標準偏差は29%です。
税金
NISAを満額運用とし、非課税口座3割・課税口座7割の構成とします。
30.2%の成長率の場合、課税口座では売却の9.5割を利益とし一律13%の税金が取り崩しにかかるものとします。
試行年数
寿命を90歳と仮定し、試行年数は30年~60年で設定しています
・30歳でFIRE(60年)
・40歳でFIRE(50年)
・50歳でFIRE(40年)
・30年
モンテカルロシミュレーションとは?
先述した条件を元にモンテカルロシミュレーションを行います。
モンテカルロシミュレーションとは、不確実性のある未来のシナリオを大量試行し結果の分布を分析する方法です。
モンテカルロシミュレーションを行うことで
・単純な固定リターン計算では分からない潜在リスクの把握
・破綻確率から必要資産額の安全性評価が可能
この様なメリットがあり、まさにFIREできるのかどうかの判定に役立ちます。
モンテカルロシミュレーションの条件
モンテカルロシミュレーションでは、乱数を使って毎年ランダムにリターンとリスクを変化させながら年次取崩しを行い資産残高を計算しています。

実際は月次取崩しを行うと思いますがトリニティスタディ同様、年次取崩しでシミュレーションしています。
30年~60年×5,000回の試行の中で資産が枯渇するかを判定していき、全試行のうち資産が破綻する割合を求め破綻確率として評価しています。
破綻確率はトリニティスタディの株式100%の成功率95%に合わせて5%になるように設定しました。
日本でFANG+でFIREするのに必要な資産はいくら?
日本でFANG+だけでFIREするのに必要な資産です。
仮条件で年間支出240万円に設定していますが、注目すべき点は必要資産額ではなく必要資産倍率です。
自身の年間支出に倍率をかけて必要資産額を求めてください。
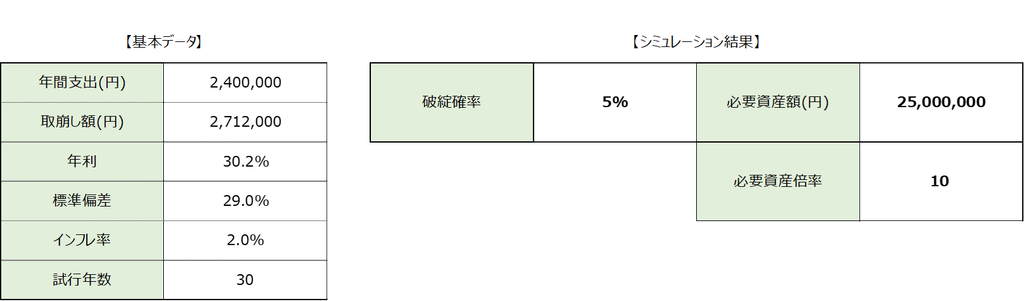
FIRE期間30年
年金受給まで資産が枯渇しなければいい場合や、一般的な試算結果として参考にして下さい。
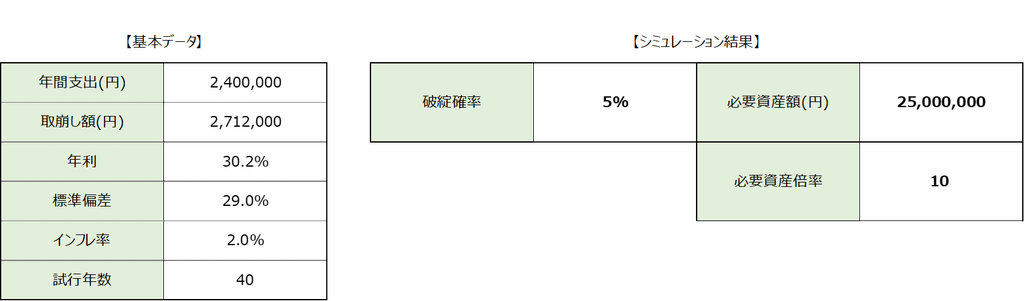
FIRE期間40年
50歳でFIREし寿命である90歳まで破綻確率が5%になるように設定しています。
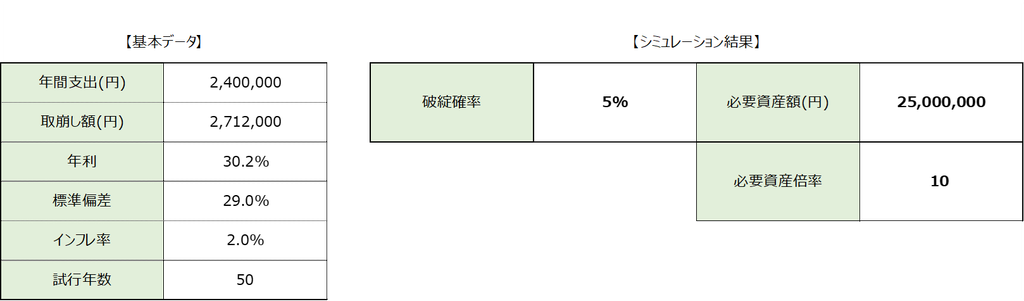
FIRE期間50年
40歳でFIREし寿命である90歳まで破綻確率が5%になるように設定しています。
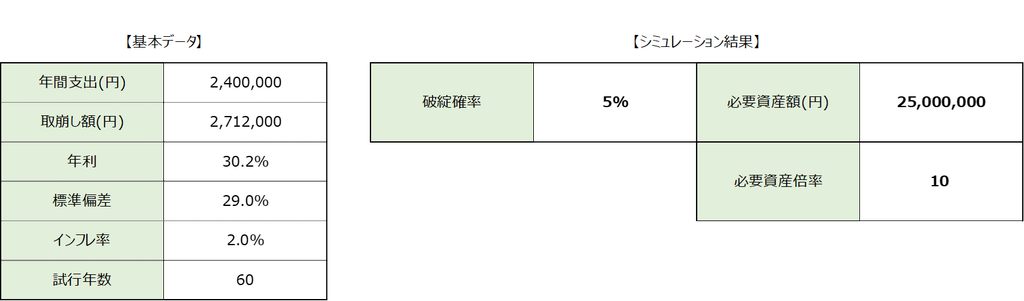
FIRE期間60年
30歳でFIREし寿命である90歳まで破綻確率が5%になるように設定しています。
モンテカルロシミュレーション結果から分かること
FANG+のリターンが凄まじいので、FIRE期間が30年~60年一律10倍の資産で済んでいます。
生活費の10倍の資産でFIREできるなんて夢のような話ですが、これにはいくつか注意点が潜んでいます。
- 運用実績が短い
- 構成銘柄の入れ替えによるパフォーマンスの影響
- リスク分散性の懸念
FANG+は設定が2018年とまだ運用実績が短く5年平均の数値でシミュレーションしています。
他のベンチマークは30年来の数値を用いているので、それらに比べて精度が劣ります。
年毎のリーターンもブレ幅が大きく、今後も30%台のリターンを維持する保証もありません。
また、FANG+は10銘柄の構成でFAANMGの6銘柄を固定し、残りの4銘柄は定期的に入れ替えが行われています。
よって、10銘柄しかないので構成銘柄の入れ替えによるパフォーマンスの影響が大きくなります。
加えて、情報技術とコミュニケーション・サービスで9割を占め、ハイテク関連のグロース株に集中しているのでハイテク関連がこけたときの影響度も大きいです。
これらの注意点を理解したうえで資産形成に取り組む必要があります。
各ベンチマークとの比較
FANG+は他のベンチマークより群を抜いています。
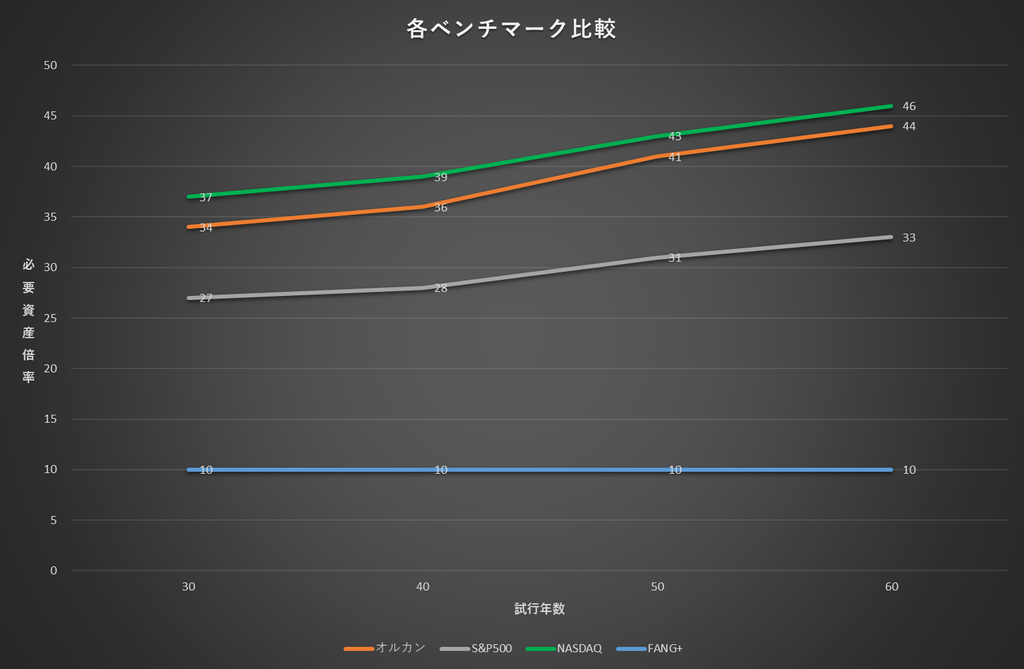
リスクを大きくとってでも低資産でFIREしたい場合や、FANG+の構成銘柄に将来性を感じている人には手段の1つとしてありなのかもしれません。
まとめ
- 日本でFANG+でFIREするには年間支出の10倍の資産が必要
- FANG+特有の運用実績の短さや銘柄入れ替えによる影響は念頭に
入金力は回せるだけ回すのがベストですが、1つの目安として可処分所得の50%を意識してみてはいかかでしょうか。
入金力を過度に上げ過ぎると「NISA貧乏」ならぬ「FIRE貧乏」になりかねないので注意が必要です。
\ FIRE目指す人は必見! /
コメント