高配当で知られるノエビアホールディングスですが、配当性向が高すぎることでも知られています。
配当性向は利益のどのくらいを配当として支払ったかを示す指標のことで、高すぎると減益時に配当維持が難しくなり減配リスクが高まることから60%位までが良いとされています。
そんなノエビアHDを配当目線で分析したのでシェアしようと思います。
・ノエビアHDの配当性向
・ノエビアHDの配当推移
・ノエビアHDの配当持続性
・ノエビアHDの負債状況
・ノエビアHDの同業比自己資本比率
・ノエビアHDの同業比営業利益率
たまご
- セミリタイア済
- 2級FP技能士
- AFP認定者
- 資産形成コンサルタント
- 投資診断士
ノエビアホールディングスの企業概要
| 項目 | 内容 |
|---|---|
| 銘柄コード | 4929 |
| 企業名 | ノエビアホールディングス |
| 業種 | 化学 |
| 時価総額 | 1,583億円 |
| 市場区分 | 東証プライム |
| 配当利回り | 5.0%(2026年3月10日時点) |
| 配当性向 | 97.8%(2025年度) |
| 配当月 | 9月 |
| 企業URL | https://www.noevirholdings.co.jp |
ノエビアと常盤薬品工業を中核とする持ち株会社で化粧品、医薬・食品の製造販売を行っています。
主要商品はハーバルスキンケア「ノエビア」や機能性ドリンク「眠眠打破」など一度は聞いたことがある商品ではないでしょうか。
その他にも、化粧品OEM・医薬部外品OEMの受託製造、アパレル・ボディファッション販売など展開しています。
ノエビアホールディングスの配当性向
まずは、ノエビアホールディングスの現状を確認しましょう。
EPSと配当額はグラフ間が近いほど利益のほとんどを配当として支払っていることを示し、その割合が配当性向となります。
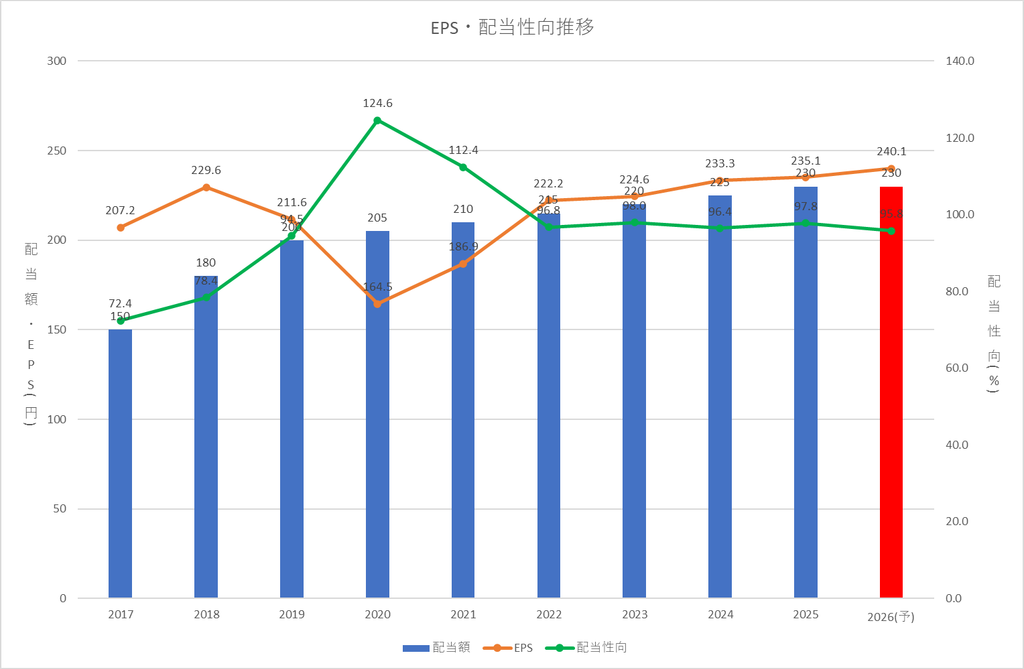
2026年度予測の配当性向は95.8%となっており確かに高いです。
配当性向は減益+増配が組み合わさると高くなるのですが、ノエビアホールディングスの場合それは2019年~2021年に限った話であり減益で配当性向が高くなっているわけではありません。
通期を通してずっと高いですよね。
つまり、業績悪化で配当を無理して出しているのではなく「利益のほとんどを配当として還元する」という企業の姿勢と捉えることができます。
当社は、株主の皆さまへの利益還元を経営上の重要課題と考えております。
ノエビアHD
よって、中長期的な事業展開と経営体質の強化のための内部留保を確保しつつ、株主の皆さまへの安定的な配当を継続することを基本方針としております。
一応、配当方針には高配当性向など掲げていませんが大きなマイナスポイントではありません。
それならいいのかというと話は別で、減益時の減配リスクは拭えないので個人的にはせめて2017年度位の水準が望ましいかなと思います。
一方、EPSは1株あたりの利益でコロナ禍で下がったものの以降は右肩上がりで上昇している点は好ポイントです。
 たまご
配当性向は確かに高いけどヤバイって感じではなさそうだね!
ノエビアホールディングスの配当推移
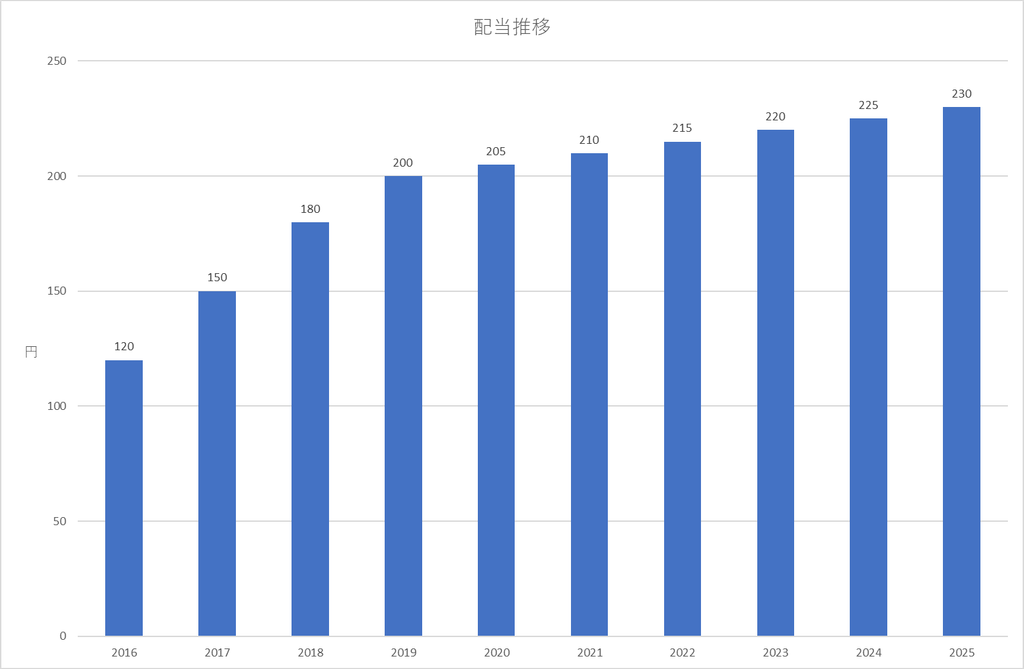
2012年から14期連続増配を達成しています。
コロナ禍含め、2011年の上場以降一度も据え置きや減配がなく増配している点は高評価です。
 たまご
あの高い配当性向をずっと維持して崩れていなのも逆に凄いね!
ノエビアホールディングスの配当持続性
FCFは営業CFから投資CFを除した会社が自由に使えるお金です。
配当はFCFの中から支払われそれでも足りない場合は会社の現金等を使って支払われるので、FCFで配当が賄えており現金も減少していないことが望ましいです。
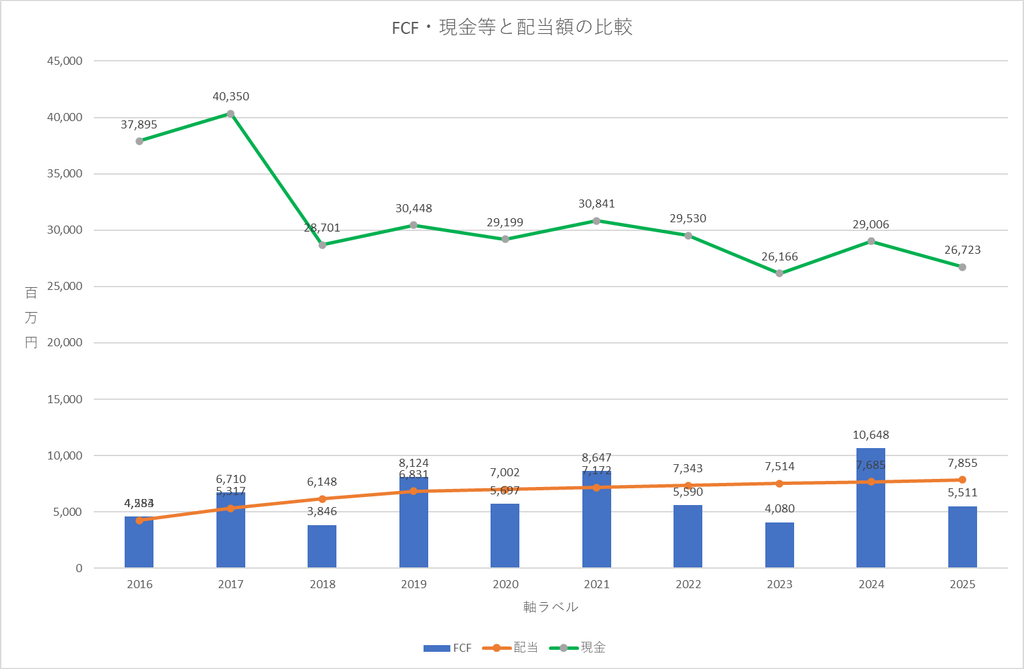
FCFから配当が賄えていない年も散見され現金は緩やかに減少しています。
ただし現状では大きな問題とは言えず、この推移を見ると高配当性向をずっと維持できた理由が分かります。
たまごこの推移を見るとまだまだ維持できそうだね!
ノエビアホールディングスの負債状況
借金=必ず悪ではありません。
この点は個人が車や家などローンを組んで借金するのと同じで、重要なのは生活を圧迫するほどのローンではないかという点です。
企業も同じで借金の有無より圧迫していないかという点が重要です。
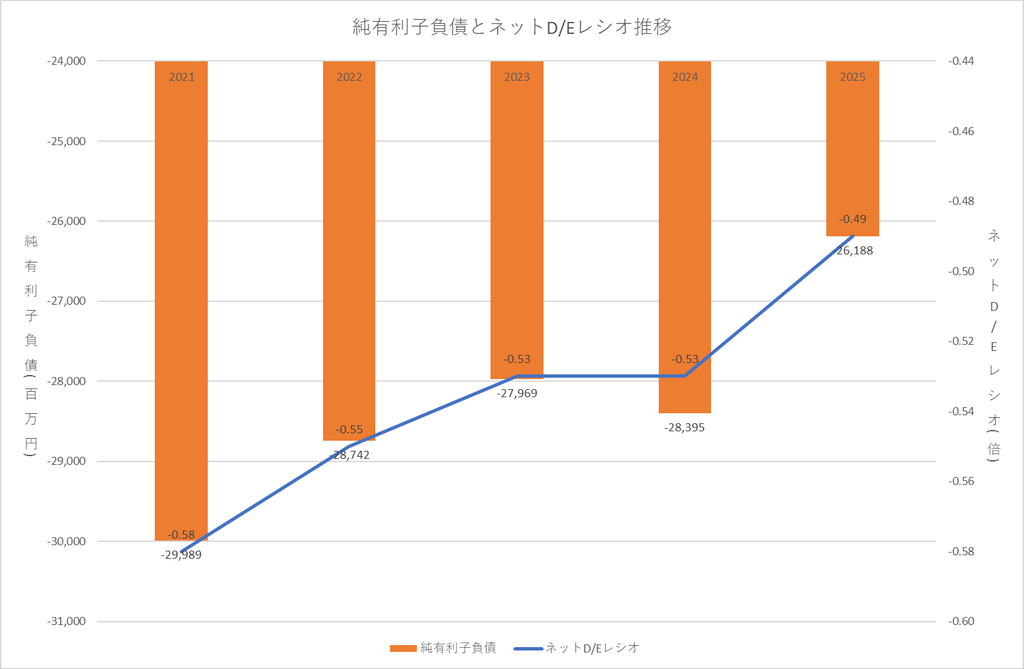
ネットD/Eレシオが1倍を超えると自己資本以上に借金をしている状態であり、一般的には1倍未満が好ましいです。
ノエビアホールディングスは純有利子負債、ネットD/Eレシオ共にマイナスになっており有利子負債はあるもの負債より手元資金の方が上回っているので実質無借金の企業ということになります。
実質無借金の企業とは、借金はあるけどいつでも返そうと思えば返せる現金を持ち合わせている状態のことです。
しかし
- 利益のほとんどが配当
- FCFで配当が賄えていない年が多い
- 現金が緩やかに減少
この3拍子揃った状態で年々純有利子負債がプラス方向に近付いてきている点はよろしくないです。
純有利子負債が手持ち資金を越えて発生すると、配当が賄えていないFCFからの返済額が増え現金の減少も加速します。
たまご今はいいけどこの先どうなるかって感じだね…
ノエビアホールディングスの同業比自己資本比率
自己資本比率は総資産に対しての自己資本の比率を指し、高いほど良いとされていますがビジネスモデルにより水準が大きく異なるので同業種の企業と比較し判断する必要があります。
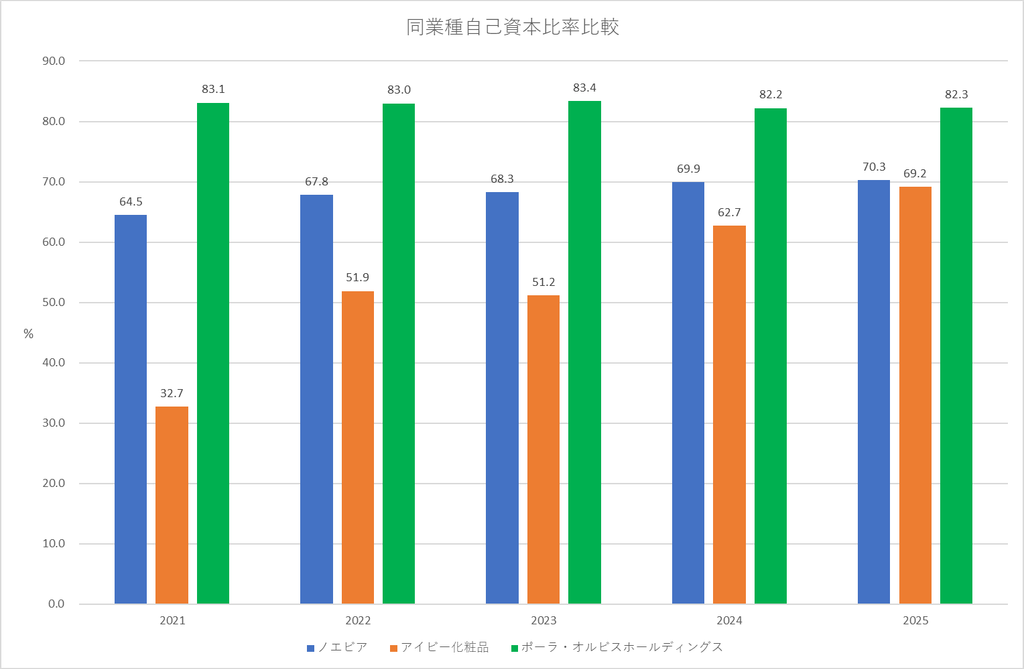
同じ訪問販売を主とした化粧品の同業比では標準と言ったところでしょうか。
自己資本が低いと経営悪化や不況時に配当維持が難しくなるリスクがありますが問題なさそうです。
たまご自己資本は企業の体力だよ!
ノエビアホールディングスの同業比営業利益率
営業利益率は本業で稼ぐ力を示し、本業で安定的に利益を出していないと配当を維持することができません。
ここも同業種の企業と比較することで、企業の強みを把握することができます。
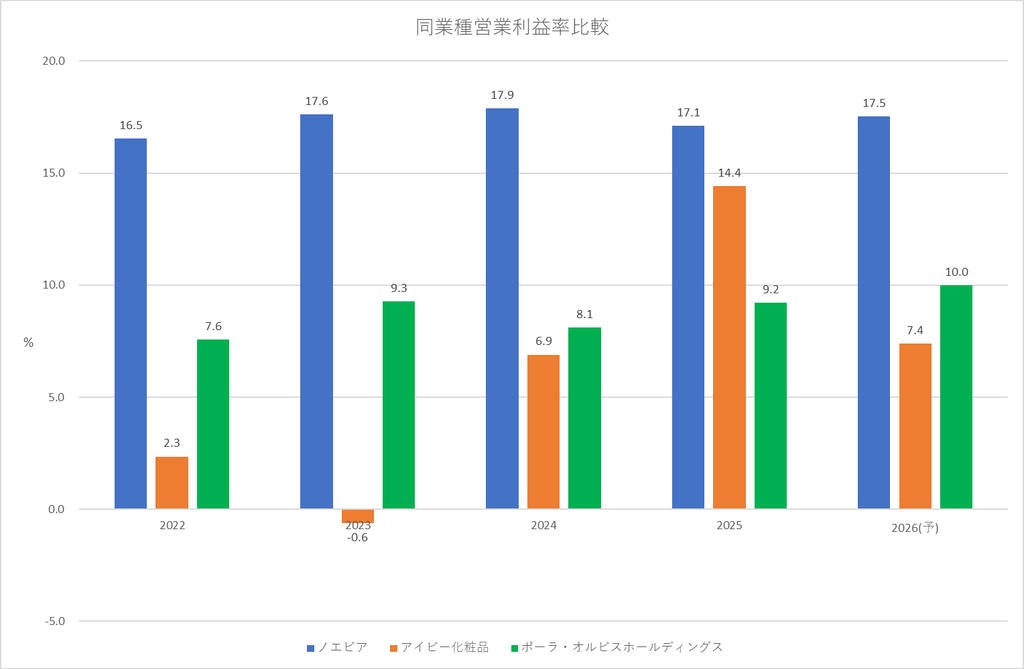
同じ訪問販売を主とした化粧品の同業比でもズバ抜けて高いことが分かります。
これは原価率が低い化粧品をブランド力によって高価格帯に引き上げることで粗利を高くしている影響です。
他社と差別化できている点は好ポイントです。
たまご利益率が高いからあれだけ配当に特化できたんだね!
まとめ
配当性向の高さはノエビアホールディングの還元姿勢によるものです。
業績が悪化しているにも拘らず無理して配当を支払っている罠銘柄とは異なります。
現状は高配当性向ながらも増益増配を維持していますが、じわりじわり現金の減少と純有利子負債の増加に影響が出ている様に感じられます。
減益時にどう転ぶかと今期据え置き予想なのもあり、個人的には近々の減配リスクはなくとも連続増配を重視する人にはおすすめできないと言ったところでしょうか。
本記事は一般的な情報提供を目的としたものであり、特定の金融商品や投資行動を推奨するものではありません。投資に関する最終的な判断は、ご自身の責任で行っていただきますようお願いいたします。

コメント