NISA貧乏という言葉が流行りましたがNISA貧乏は悪いことなのでしょうか?
NISA枠を毎年満額埋めている私個人としては、NISA枠を最短5年で埋められる資金を持ち合わせていないのなら好ましくないという見解です。
この記事では、その理由やNISA貧乏がやめられない人に伝えたい事についてシェアしようと思います。
義務感を感じながらも生活を圧迫してNISAを行っている人にぜひ読んで貰いたい内容です。
・NISA貧乏は悪なのか
・NISA貧乏の想定される末路
・NISA貧乏に直視してもらいたい現実
・NISA貧乏にならないための考え方
たまご
- セミリタイア済
- 2級FP技能士
- AFP認定者
- 資産形成コンサルタント
- 投資診断士
NISA貧乏とは?
NISA貧乏とはNISAの非課税枠を埋めることを優先しすぎた結果、生活費が圧迫される状態のことを指します。
生活はギリギリとなり、過度な節約や交際費を削るといったケースもあります。
なかには毎月の積立が義務のように感じながら積立を行っている人も居るかもしれませんね。
こういった背景にはSNSの影響が大きく、特に若者を中心に「いかに早く枠を埋められるか」という焦りを助長している側面もあります。
NISA貧乏は悪いこと?
若いころから資産形成に取り組むことは時間を味方につけ有意義なものとなります。
正直、最短でNISA枠を埋めることが可能なのであればそれに越したことはありません。
しかし、投資は余剰資金で行うものが本来の姿であり過度な節約は人生の幸福度を下げます。
個人的には、NISA枠を最短5年で埋められる資金を持ち合わせていないのなら好ましいとは言えず適度な節約で自分にあったペースで行うことが好ましいです。
「いやいや、苦しい我慢を耐えた先には幸せな将来が待ってるんだよ」と言う声が聞こえてきそうですが、まぁここで御託を並べても仕方がないので本題に移りましょう。
NISA貧乏の想定される末路
投資経験者として、無理してまで行うNISA貧乏が行きつくであろう想定される末路があります。
自問自答しながら読んで貰いたいと思います。
無限ループに陥る
NISA貧乏を助長する1つの背景として、最短で5年で埋められるという点があると思います。
言い方を変えれば5年耐えれば解放される訳です。
仮に5年耐えてNISA枠を満額にしたとしましょう。
目標を成し遂げた達成感で感無量です。
評価額を見て下さい。
5年間の成長で大きく膨らんでいることでしょう。
この評価額と成功体験を得て撤退できますか?
今まで出来たんだから今度は課税口座でもっと増やそうと思いませんか?
課税口座はNISA口座と違い投資枠は存在しないので無限に積立可能です。
そうなると当初5年だけのつもりが永遠に続く無限ループに突入します。
100m走だと思って全力疾走したらフルマラソンだったみたいな感じですね。
こうなると終わりがなくなるので、初めから適度な節約で自分にあったペースで長期間かけて行うのが好ましいです。
もったいなくて使えない
5年間耐えてNISA枠を満額にしたとしましょう。
5年間他の人には分からない位の涙ぐましい努力をしたことでしょう。
そんな苦労して作ったお金を躊躇なく使えますか?
サンクコストの法則というものがあります。
ものごとに費やしたお金・時間・労力が意思決定に影響を与えると言ったものです。
パチンコで例えるなら「こんだけお金をつぎ込んだんだから今辞めるのはもったいない」みたいな感じです。
ゲームでもありますよね大量にアイテムを貯めておきながらもったいなくてなかなか使わないなんてこと。
実際、FIREを目指して資産形成している人でさえ取り崩すことに抵抗を感じる人が多くいます。
人の何十倍も努力してこんだけ苦労して積立てたNISA、使うのもったいなくないですか?
機会損失がえぐい
どんだけ大金を作っても、そのお金で失った時間を買うことはできません。
今じゃないとできないことや後からでは遅いことだってあるんです。
NISAを満額にするために交際費を削り、人付き合いを5年間断り続けていざ目標達成。
目標達成後、誰があなたを誘ってくれますか?
あなたの周りにはどの位の人が残っているでしょうか。
また、旅行を例にすると高齢になるほど体力的に難しくなり若いからこそ思う存分楽しめるといったこともあります。
よく考えて下さい。
5年って短いようで小学校並みの年月を要します。
その間、無駄遣いをしろと言ってるのではありません。
現在の幸福度を保ちつつ、適度な節約で自分にあったペースで資産形成をすればいいのです。
NISA貧乏に直視して貰いたい現実
NISA貧乏に直視してもらいたい現実が2点あります。
NISAをやっている時点で立派な勝ち組
これは金融庁が発表している、2025年12月末現在のNISA口座開設状況です。
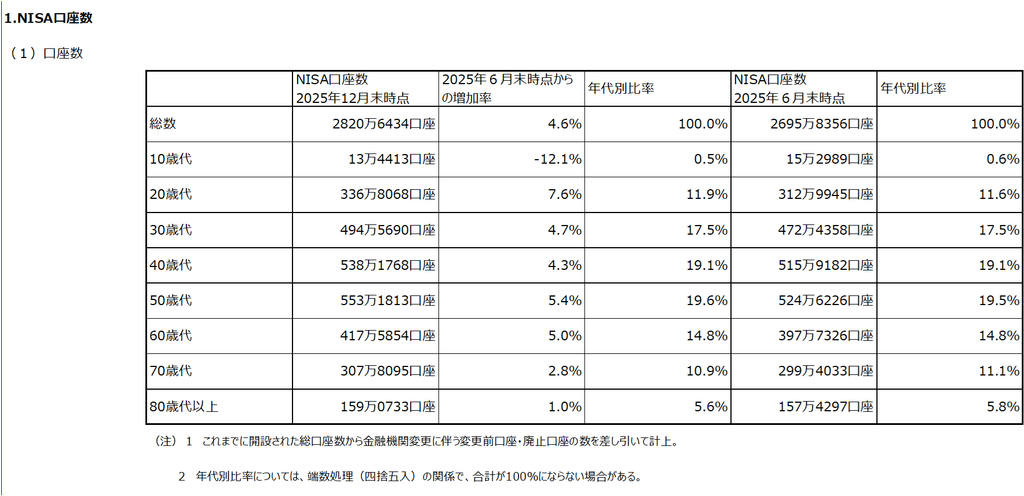
18歳以上でNISA口座を開設している割合は、18歳以上の人口の約27%です。
つまり、非課税で運用できるこんな素晴らしい制度なのに未だに73%の人は口座開設すらしていない状況なんですよね。
口座開設するだけして現在は放置状態と言う人も居ることを考えると、もっと割合が少ないことが想定されます。
最短でNISA枠を埋めなくとも、73%の人を差し置いてNISAで資産形成をしている時点であなたは立派な勝ち組なんです。
SNSの情報に踊らされていませんか?
SNSを見ていると「毎年NISA枠満額埋めてます」というポストやアカウント名に「毎月30万円積立」など目にします。
そういうのを見ていると「自分もしなければ」と焦りがでますよね。
しかし、真相は定かではなく真偽も不明です。
そんな私も毎年NISA枠を満額埋めてますが、正直なところ旧NISAの非課税枠終了分と毎年全額ではありませんが課税口座で運用している資金をNISA口座に移しているだけです。
私が思うには、毎年新たに入金してNISA枠を満額埋めてる人よりもただ新たなNISA枠へ資金移動しているだけの人が圧倒的に多いと思ってます。
つまり、NISA貧乏になってまで必死にNISA枠を満額埋めている人はほぼおらず過去来の資産形成の賜物によって成し遂げているだけです。
そもそものスタートラインが違う訳ですね。
そう考えると、「自分ってなにやってんのかな」ってなりませんか?
もっと肩の力を抜いていいんです。
適度な節約で自分にあったペースで資産形成をしましょう。
NISA貧乏にならないための考え方
記事中で何度も「適度な節約」という言葉を使っていますが、「適度な節約」って一体どの程度なのよって話ですよね。
これは個人の資産形成によるゴール設定や収入などによって左右されるため、一概に「収入の何割を投資に~」という話で片付けられる話ではないと思っています。
資産形成はもちろん進めたほうがいい訳ですし、現在の幸福度も保ちながら折り合いを付けられる水準を見つけなければなりませんからね。
そこで1つの基準として私が考えるのは【人を巻き込む事象かどうか】で考えるのが良いのかなと思います。
NISAのために自分の食事を節約して栄養失調になるのは話が別ですが、食べたいものを我慢したり空腹感を感じたりするのは自分だけで完結する話で誰も巻き込んでいません。
しかし、その節約した食事をパートナーや家族を巻き込んでまで行うのはどうでしょうか?
また、友人などからの誘いなどをNISAのために断らなければならないのも人を巻き込んでいると言えます。
つまり、【自分で完結する事象は自由にすればいいが人を巻き込む事象は最低限維持すべき】と言えます。
これらを判断基準にすると、今の自分とNISAとの関係が正常なのか過剰なのか判断できるのではないかなと思います。
まとめ
- NISA貧乏はNISA枠を最短5年で埋められる資金を持ち合わせていないのなら好ましくない
- NISA貧乏には想定される末路がある
- NISAで資産形成している時点で勝ち組
- SNSの情報に惑わされない
- NISA貧乏にならないためには人を巻き込まない
これいったら一言で終わるので記事中では使いませんでしたが、何事にも節度があります。
いくら効率がいいからと言っても節度を越えた行動は長くは続かず結果、良くない結末を迎えることも日常生活では多々あります。
記事を読んで思い当たる節があった人は是非「脱NISA貧乏」を目指してみませんか?




コメント