皆さんは資産形成期やFIRE後に大きな出費で資産を取り崩して現金を工面した経験はありますか?
私は今回資産運用を始めて以来、初めて資産を取り崩して現金化しました。
お金の工面のために資産を取り崩したのは初めてだったので、今回の件で感じたことや現金比率についてシェアしようと思います。
たまご
- セミリタイア済
- 2級FP技能士
- AFP認定者
- 資産形成コンサルタント
- 投資診断士
フルインベストメントとは
フルインベストメントとは現金などの安全資産をほとんど持たずリスク資産に比重を置くことを指します。
資産形成期においてはリスク資産に全ツッパすることで市場効果を最大化できる一方、急な現金需要に対応し辛い点が挙げられます。
その点は私も理解していたので
- 生活資金2.5か月分
- 生活防衛資金12か月分
- 予備金100万円ほど
主にこれらを安全資産とし確保したうえで残りはフルインベストメントしていました。
現金比率でいうと資産の5%ほどにあたります。
この基準は投資を始めたころから大きく変わらず、セミリタイアした後も大きく変えるつもりはありませんでしたがこの現金比率が原因で現金需要の対応のため資産を取り崩す羽目に。
セミリタイアして1年と僅かということもあったのですが、もしかしたら会社員からセミリタイア移行時に結構ありがちなミスなのかもしれません。
資産を取り崩してまで購入したものとは
今回私が資産を取り崩して購入したのは車です。
地方在住で一般生活には車が必需品です。
私が乗っている車は今年で13年落ちであり今年が車検でした。
近年の車は13年位は問題なく乗れますしデザインなども特に古臭く感じることはありませんが、電子系の装備は目まぐるしく進化しており時代遅れを感じることは多いと思います。
不調なところはなくまだ全然乗れるのですが、13年落ちによる自動車税の増税と故障してから買い替えると色々面倒なので車検前に手放そうと色々吟味していたのですが欲しい車がなかったんんですよね。
正確に言えば欲しい車はあるが、価格と個人的コスパが釣り合わないと言った方がいいかもしれません。
乗り換えも検討しつつ思う車がないのでもう一度車検を受けじっくり探そうと諦めていた最中、車検3か月前に急遽価格とコスパが釣り合う車と出会えました。
資産を取り崩さないと買えないなら買うなよという声も聞こえてきそうですが、乗り換えのタイミング的に最適かつ一期一会なので購入に踏み切りました。
ローンという選択肢を選ばなかった理由
ローンを組みつつ運用も並行したり利息を経費にした方が良いのは間違いないのですが、事業も1年足らずでまず通らないだろうと初めからローンは考えていませんでした。
審査を受けるだけ受けてみるのもいいのですが、審査情報も6か月ほど残り傷になるわけではありませんが下手なことはあまりしたくないのが正直なところ。
それと今回ローンを使用しなかったのにはもう1つ理由があります。
それは仮にローンが組めたとしてもローンの重さに耐えきれない自分が居たこと。
例えば300万円の車を買うと仮定した場合、現金一括払いで300万円支払うのは資産のごく一部を失う程度に過ぎない感覚なのですが、例えば5年でローンを組み単純計算で毎月5万円を5年間払い続けると考えた途端にものすごく負担が大きく感じ「え、無理…」と感じた自分が居ました。
どう考えても300万一気に失うより5万円ずつ失っていく方が負担は軽そうですよね。
支出に対する分母が違うのももちろんですが、やはりセミリタイア中という立場と年々FIREに向けて距離を縮めていくという不透明要素が多い中での継続的な支出の発生はノルマの重さをひしひしと感じます。
これは労働と引き換えに安定したキャッシュフローが手に入るサラリーマンの頃にはなかった感覚です。
正直、今後ローンを組めるとしても使用するかどうか悩みますね。
深く考えていなかったライフイベント資金
ローンを使わないとなると残る選択肢は現金一括のみ。
ところが、あるのは生活資金・生活防衛資金・予備金のみ。
予備金というのはいつでもすぐに入用になった時に動かせるお金です。
生活資金や生活防衛費には手を付けれないので手を付けられるのは予備金のみですが、それでも300万円ほど足りないので残額は株を売って工面するしかありません。
本来であれば資産形成期の資金は大きく4つに分類され、それぞれの適した用途や金額そしてアセット・ロケーションに分類されると思います。
| 種類 | 用途 | 金額 | アセット・ロケーション |
|---|---|---|---|
| 生活資金 | 生活口座 | 1~2か月分 | 現金 普通預金 |
| 生活防衛資金 | 急な出費の備え | 6~12か月分 | 普通預金 定期預金 |
| ライフイベント資金 | ライフイベントにかかる費用 | 数百万円 | 定期預金 個人向け国債 |
| 使用用途のない資金 | 資産運用 | ー | リスク資産 |
| 種類 | 用途 | 金額 | アセット・ロケーション |
|---|---|---|---|
| 生活資金 | 生活口座 | 1~2か月分 | 現金 普通預金 |
| 生活防衛資金 | 急な出費の備え | 6~12か月分 | 普通預金 定期預金 |
| ライフイベント資金 | ライフイベントにかかる費用 | 数百万円 | 定期預金 個人向け国債 |
| 使用用途のない資金 | 資産運用 | ー | リスク資産 |
私の場合、当初からこのタイミングで車を買う予定で動いてはいなかったこと、それに加えサラリーマンの頃は高額なものはローンで買うのが当たり前だったのでライフイベント資金が予備金のみのままとかなり手薄でした。
要は環境の変化に合わせた現金比率のリバランスができていなかったんですね。
高配当メインなのに一体何を売却するのか
ここで問題なのが私はインデックス投資ではなく高配当投資がメインです。
つまり高配当株を売ると今まで積み上げてきたキャッシュフローが崩壊しますので何としてでもそれは避けたいところ。
まだ配当金を生活に充ててはいないもののさすがに積み上げたものが崩れるのには抵抗があります。
売却の対象となる資産は以下の通り。
- 特定口座の高配当株
- NISAの高配当株
- NISAのインデックス
- 旧NISAのETF
- 含み損のビットコイン
- 特定口座のハイテク株
特定口座の高配当株
キャッシュフローが崩れるので問答無用で除外です。
NISAの高配当株
これも問答無用で除外です。
NISAのインデックス
つみたて投資枠のインデックスですね。
枠が復活するとはいえども、これは最終的な住宅ローンの繰上返済やリタイア後の保険金として考えているのであまり手を付けたくありません。
旧NISAのETF
これは悩みました。
今年度で非課税枠が終了する銘柄がありますからね。
しかし、まだ9か月くらい非課税期間残っていますし毎年これを売却しつみたて投資枠を埋めているので手を付けるのはやめました。
含み損のビットコイン
雑所得が他に無く損益通算もできないので除外です。
普段は下げてても何も思わないのに、現金化するとなると凄くお荷物に感じてしまいますね。
特定口座のハイテク株
この中で唯一売却しても支障がないのがこれ。
投資初期は米国のETFやハイテク株でキャピタルを意識した投資をしていたので、ポートフォリオ調整の最後の最後に売ろうと温存していたものです。
高配当へのシフト中につきポートフォリオが整っていないことに助けられました。
これがなければ旧NISAやNISAのインデックスに手を付けるしかありませんでしたからね。
下落中の売却は精神的ダメージがでかかった
特定口座のハイテク株を売却することで資金を工面することにしたわけですが、更なる試練が待ち受けていました。
そう、イラン情勢による下落です。
特定口座のハイテク株で資金を工面するので売却で得られる現金は把握していました。
まだ急いで現金化する必要はないので少しでも育てばと淡い気持ちを胸に売却しなかったのですが、気付くと20ドル位下げていました(笑)
もう心理戦ですよねこれ。
今回FIREした場合の取り崩しみたいなものを疑似体験したわけですが自分にはちょっとキツイなと改めて思いましたね。
実際は機械的に売っていったり現金クッションで緩和したりとそこまで心理的影響は少ないのかもしれませんが、今回の様に価格推移の始終を見ていると居たたまれない気持ちになります。
幸いたった1回の買い物のために取り崩すだけなので下げていてもお構いなしで取り崩しましたが、FIRE後の取り崩しとなると現金クッションの必要性を改めて感じます。
資産を取り崩したあとの資産状況
3月に車を購入するために300万円ほど取り崩しています。
イラン情勢の兼ね合いの下落もあり総額600万円ほど資産が減っています。
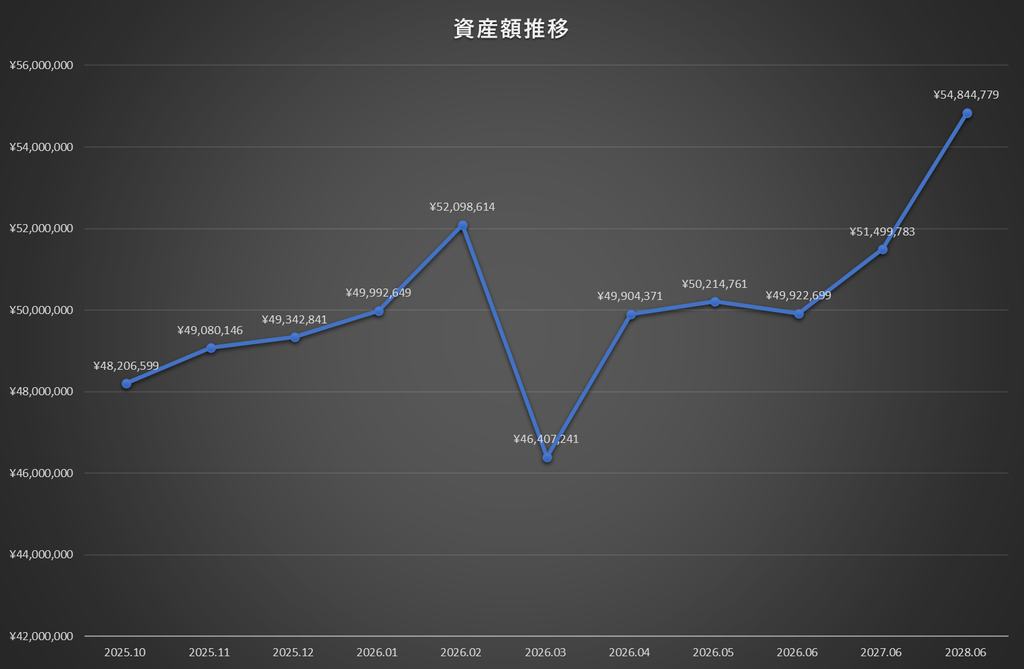
しかし、僅か5か月で取り崩し前の資産を超えるまでに成長しています。
資産形成の凄さを改めて感じますね。
傷の再生力と成長力が素晴らしいです。
これを見るとインデックス投資なら尚更、取り崩しながら生活しても意外となんとかなりそうな気がします。
しかし、この感覚は結果論だから言えることで取り崩しの段階ではなかなかそうは思えないんですよね。
今回の経験を踏まえて現金比率の見直し
今回の経験で現金比率の見直しを行いました。
比率といっても資産の何パーセントかよりも額が重要だと思っています。
私の場合はこの先もローンを使用するか不明なので、ライフイベント資金は下取りも考慮して車1台買える程度にしようかなと思います。
元々SUV好きなので、基本的にはリセールバリューの高い車種を選び乗り換えていく感じですかね。
| 種類 | 変更前 | 変更後 |
|---|---|---|
| 生活資金 | 2.5か月分 | 2.5か月分 |
| 生活防衛資金 | 12か月分 | 12か月分 |
| 予備金 | 100万円 | 100万円 |
| ライフイベント資金 | 300万円 |
また、リタイア後は生活防衛資金が暴落時のクッションとなるため2~3年分と厚めにしていくのがベターなので、資産形成しながら徐々に比率を増やしていくのがいいと思います。
ライフイベント資金もリタイアするとローンは組めませんので、初めからその水準で持ち合わせておくのもありですね。
NISAつみたて投資枠の活用もありか
安全資産以外でライフイベント資金に対応する場合、高配当投資家にとってNISAのつみたて投資枠は非常に使い勝手が良いと感じます。
キャッシュフローは配当で構築されているので、纏まった資金が必要となる保険金や今回のようなライフイベント資金に活用することも可能です。
まとめ
今回買った車もいずれまた買い替える時がくると思いますが、その時はポートフォリオも完成しており高配当株オンリーになっていると思います。
安全資産を持つかつみたて投資枠を活用するかはまだ決まってませんが方向性を決めていかねばなりませんね。

コメント