
NISAにはつみたて投資枠と成長投資枠があり、つみたて投資枠では主に投資信託、成長投資枠では投資信託・個別株への投資が可能です。
インデックス投資であればどちらも投資信託で埋めて終わりですが、高配当投資の場合はどの様にNISAを活用すべきなのかシェアしようと思います。
・高配当投資のNISAつみたて投資枠の考え方
・高配当投資でもNISAつみたて投資枠でインデックス投資をした方がいい理由
たまご
- セミリタイア済
- 2級FP技能士
- AFP認定者
- 資産形成コンサルタント
- 投資診断士
つみたて投資枠ではインデックス投資を行なうべき
成長投資枠では個別株または高配当ETFや投資信託など好きな商品に投資すればいいのですが、つみたて投資枠まで高配当投信で埋めるのはおすすめしません。
理由としては主に3つ。
- 高配当投信のメリットが少ない
- インデックス投資も味方につけるべき
- 保険金の構築が必要
高配当投信のメリットが少ない
NISAで投資信託に投資する最大のメリットは分配金の再投資分をNISA枠を消費せずに無限に拡大していける点です。
一方、高配当投資信託に投資すると分配金を得ることが目的なのでそのメリットが潰れてしまいます。
分配金が必要な時までは再投資コースにするという人も居るかもしれません。
それがダメな訳ではないですが、それであれば初めからパフォーマンスが良いベンチマークの投資信託に投資する方が効率が良いです。
インデックス投資も味方につけるべき
高配当投資家は資産を増やすより自動的にお金が入ってくるキャッシュフローを構築したくて高配当投資を行なっていると思います。
配当金を少しでも増やしたいのでつみたて投資枠も高配当に全振りしたい気持ちは分かりますが、インデックスの資産形成の効率とスピードは別格でインデックス投資に勝るものはないです。
これは高配当投資には不足している部分となり、取り入れることで不足分をカバーすることができます。
NISAのつみたて投資枠は高配当投資と切り分け、資産形成枠として考えるのがベストと考えます。
保険金の構築が必要
現役時代は給料と配当金があり困ることはないと思います。
リタイアした後は主に年金と配当金で生活することになりますが、現役時代に投資にお金を回しつつ預貯金と共に保険金まで構築する余裕は果たしてあるでしょうか?
この保険金の役割は非常に重要であり
- 老後資金
- 住宅ローンの完済
- 配当金減配時のクッション
この様に色々なものに活用することができる重要な役割となります。
もし高配当投資に全振りしこの保険金が無い場合は、様々な出費対応に全て年金と配当金と預貯金で対応しなければなりません。
そして怖いのが、収入が年金と配当金しかないので万が一預貯金に手を付けてしまった場合、現金補填がかなり難しくなる可能性があることです。
つまり、次に何か起きた時は回らなくなる可能性があるということです。
この様に、余程生活費に対して過剰なインカムが構築されていない限りは保険金の役割は非常に重要になってきます。
金額効果シミュレーション
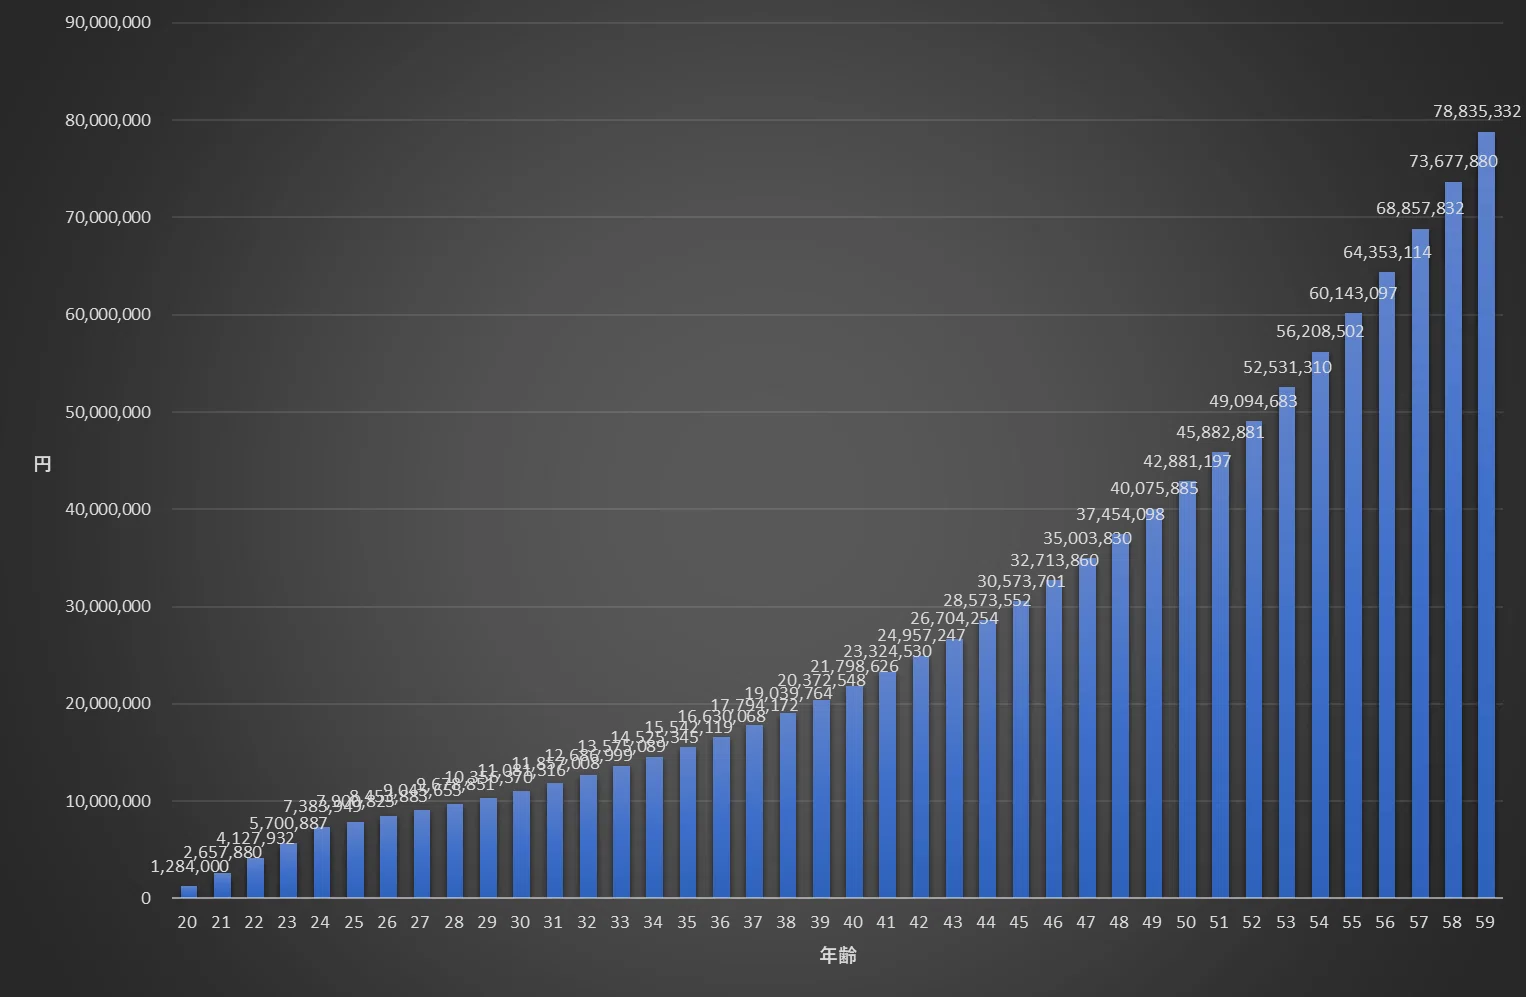
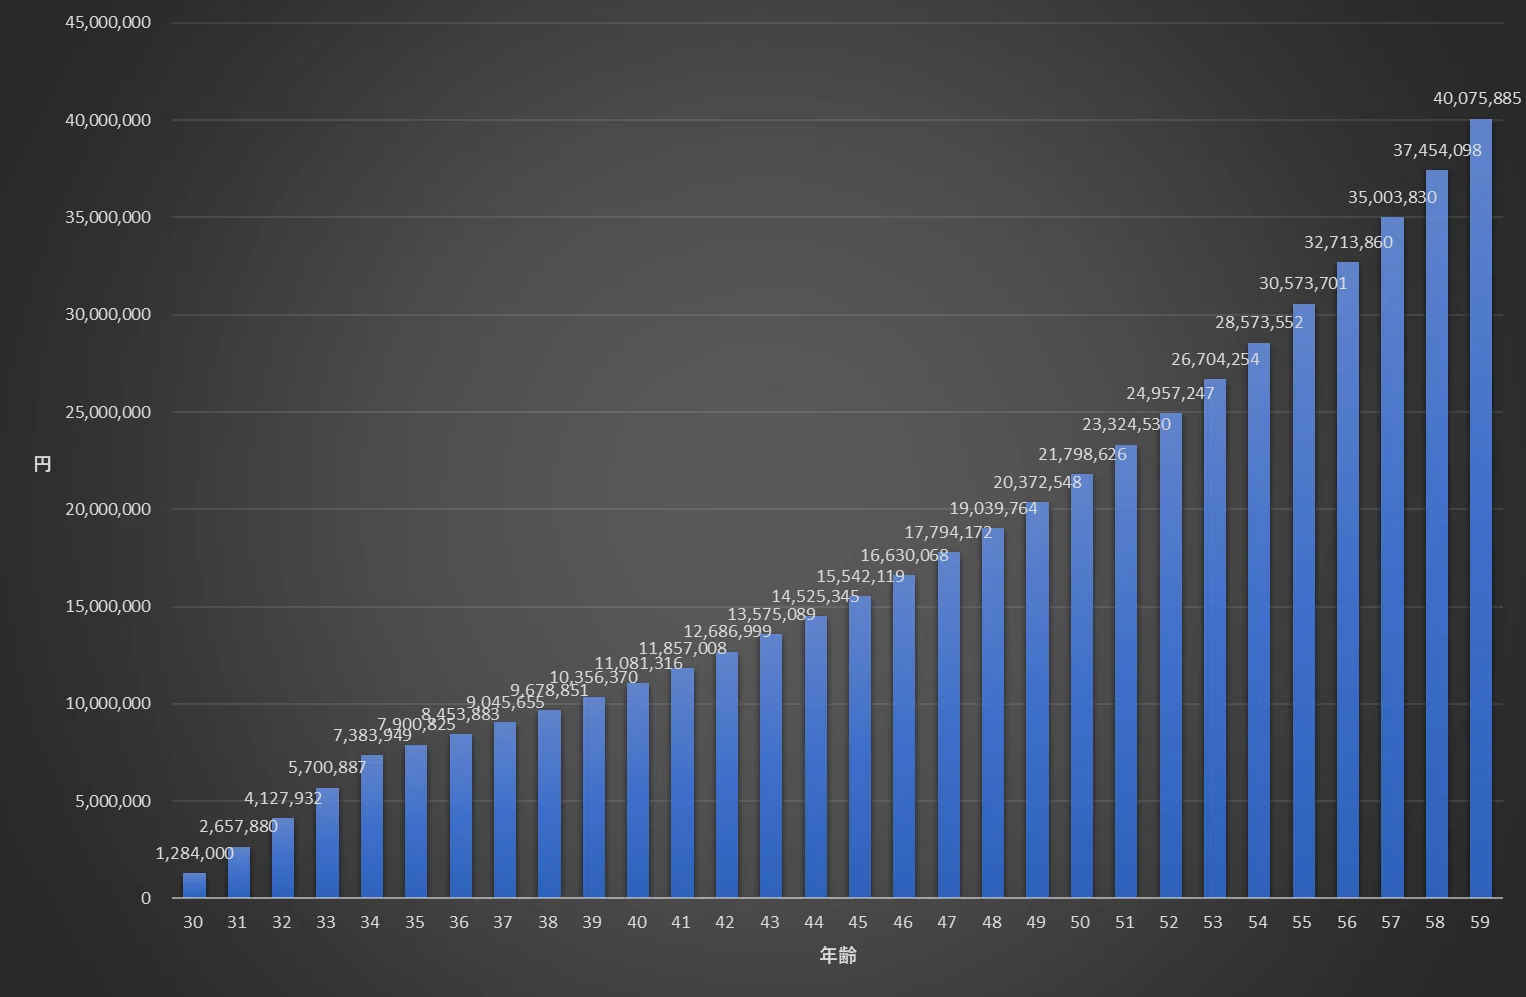
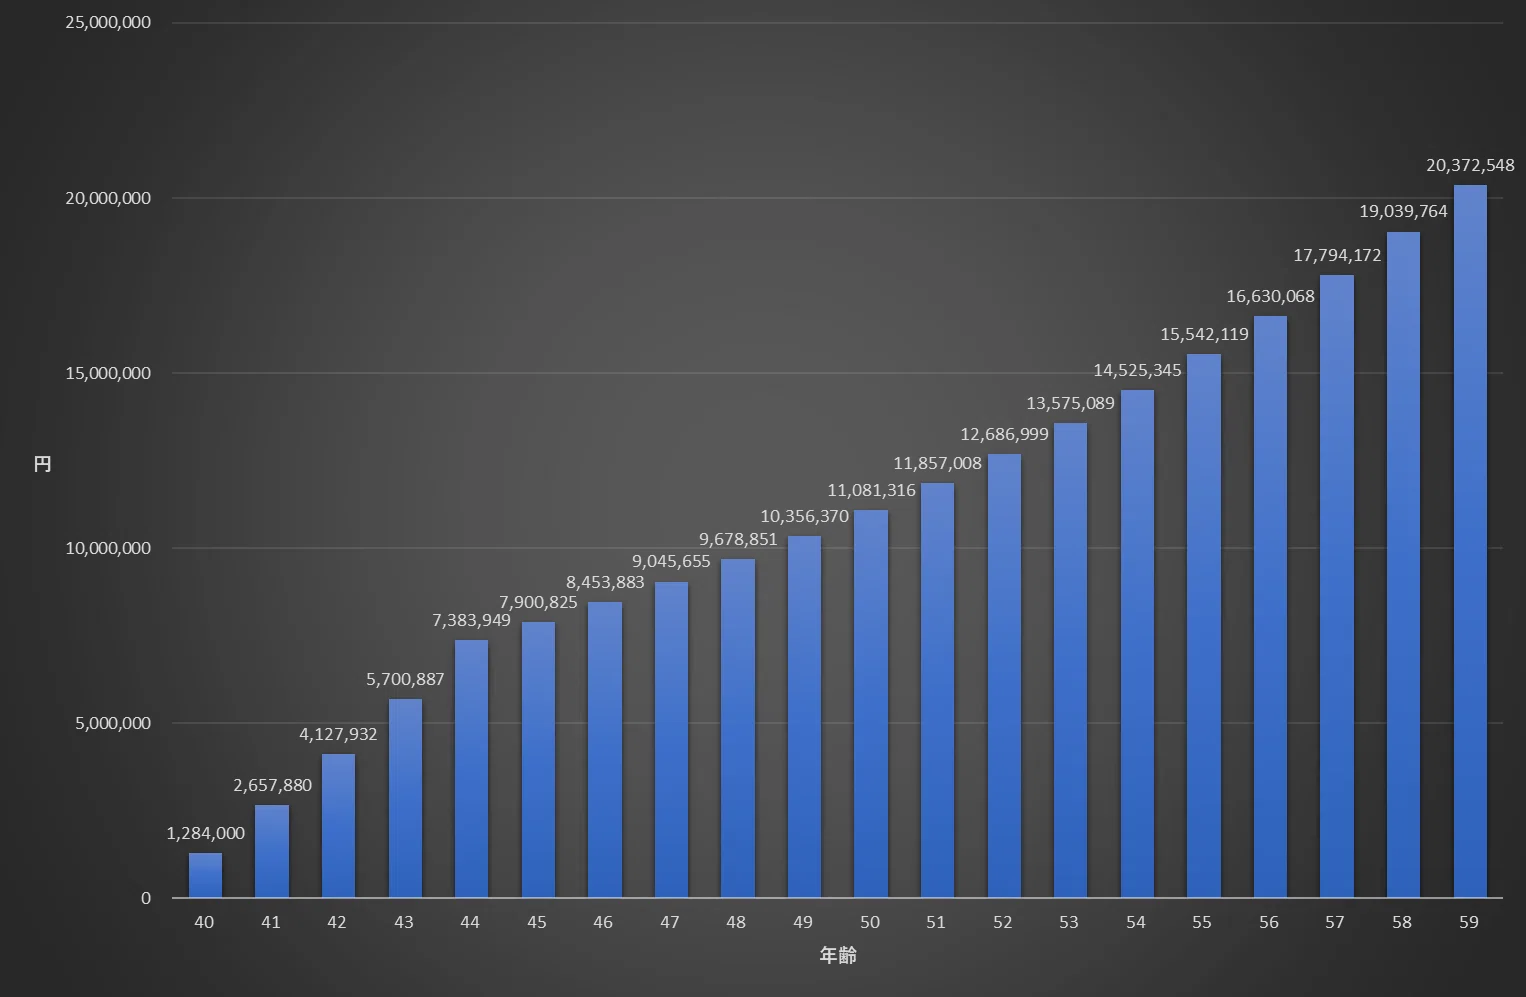
実際に、つみたて投資枠をインデックス投資で運用した場合どの位の保険金が用意できるのか見ていきましょう。
・年利7%の投資信託に投資
・毎年120万円投資し5年で枠を埋めた後は以降放置
20歳~60歳
30歳~60歳
40歳~60歳
50歳~60歳
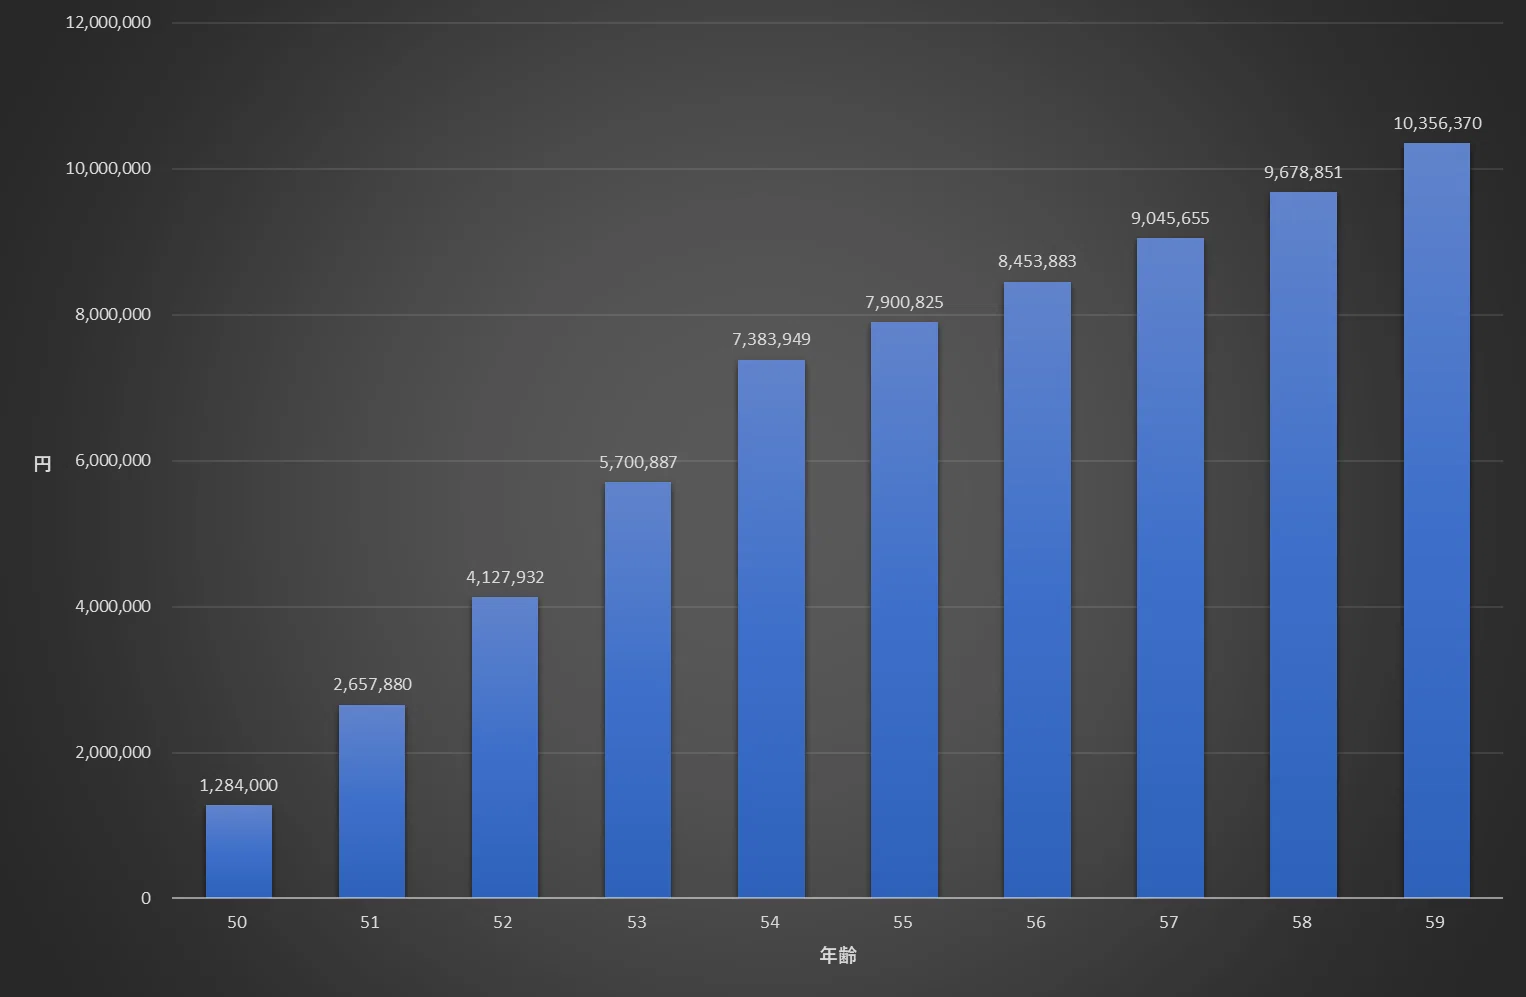
この様に少々何かあっても十分な保険金を確保することができます。
40~50代でも十分、20~30代なんかは十分すぎる保険金なので配当金と同時に取り崩して生活費に充ててもいいくらいですね。
まとめ
- つみたて投資枠ではインデックス投資を行なうべき
- 高配当投信のメリットが少なくインデックス投資も取り入れ保険金の構築が必要
- 保険金の構築は40~50代からでも十分可能
インデックス投資では資産を取り崩すのが前提なので、予測不可能な事象に対して保険金の確保が非常に重要なのですが高配当投資においてもその点は同じです。
インデックス投資の場合は全てをインデックス投資で埋めるので別に預貯金で保険金を確保する必要がありますが、高配当投資の場合はつみたて投資枠というちょうど保険金作りに適した枠があるので上手く活用してみてはどうでしょうか。


コメント