ニュースなどで金利が上がる話を聞くたびに不安になるのが、住宅ローンを変動金利で組んでいる人達やこれからローンを組む人達でしょう。
そんな私も変動金利で住宅ローンを組んでいます。
せっかくの憧れのマイホームを購入したものの、金利の不安と共に過ごすのは本末転倒です。
この記事では、金利上昇の最中変動金利で住宅ローンを組んでも後悔しないマインドついてシェアしようと思います。
・変動金利を選んで後悔するケース
・変動金利は固定金利を上回るのか
・固定金利と変動金利の総返済額比較
・繰り上げ返済についての考え方
・ローンの借り換えを検討すべき人
住宅ローンを変動金利で組んで後悔するケースとは?
まず初めに整理しておきたいのが、住宅ローンを変動金利で組んで後悔するケースは金利が上昇することではない点です。
もちろん金利の上昇により負担が増えるのは避けたいところですが、金利の変動は避けて通れず長期で組むローンで返済終了まで変わらないのはありえません。
多くの人は固定金利と比較し悩んだ末に変動金利に決めたのではないかと思います。
つまり変動金利を組んで後悔するケースは金利がローンを組んだ当初より上昇していくことではなく、固定金利を長期に上回り総返済額が固定金利より多くなってしまった時だと言えるのではないでしょうか。
その時に初めて、「あぁ、固定金利にしとけば良かった」と思うでしょう。
変動金利を選んだ人、これから選ぶ人はローンを組んだ時の固定金利の利率ををしっかり確認しておきましょう。
その金利ラインを長期に渡り越えない限りは変動金利を選択したことが正解となります。
変動金利が固定金利を上回る可能性は?
では、変動金利が固定金利を長期に上回ることはあるのでしょうか。
民間金融機関の住宅ローン金利推移
日本では1995年辺りから30年以上、変動金利が固定金利を長期に上回った事例がありません。
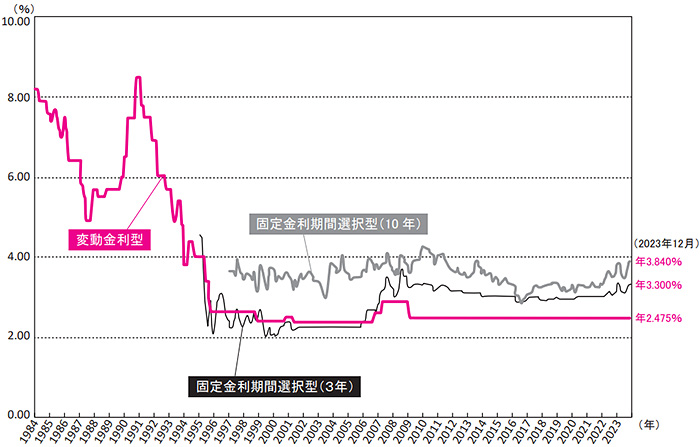
「ない=今後もない」は成立しないのですが、固定金利と変動金利の初期の差が2~3倍と大きいことから長期に上回る可能性は低いと思われます。
金利はどこまで上がる?
日銀の政策に従いインフレが発生し金利も上昇していきますが、 3%程度のところでMAXとなり再び景気の循環で下落にし最終的には2%程度に収まっていくシナリオが現実的であるとされています。(出典:MILIZE)
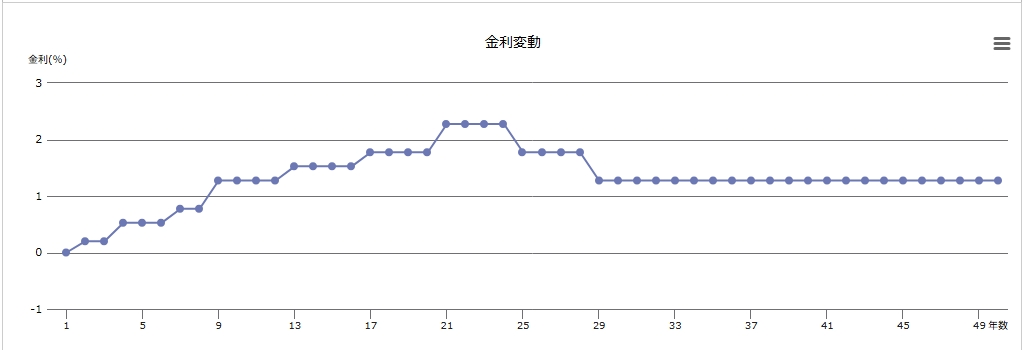
あくまで想定シナリオですが、財務省発表の「中長期の経済財政に関する試算」(平成26年7月25日)の経済再生シナリオに基づき、金利が長期的に5%に向かい10年以降は5%で推移するというシナリオよりは現実的だと言われています。
住宅ローンを変動金利で組んでも後悔しないマインド
これらを踏まえて、住宅ローンを変動金利で組んでも後悔しないマインドについて考えていきます。
変動金利の総返済額を想定する
まずは、変動金利の総返済額を想定し金利上昇に振り回されないことです。
例えば執筆時点で最安の変動金利は0.975%という銀行がありますが、35年3,000万円元利均等返済でフルローンを組んだ場合は次の様になります。
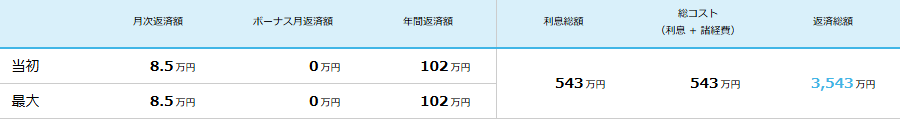
金利が35年間全く変動しない場合の想定ですので、全く現実味はありませんが変動金利でローンを組んだ当初は概算の返済イメージとして多くの人がこのような計算をされることでしょう。
一方、同条件で先ほどの想定シナリオの金利動向を当てはめると次のようになります。
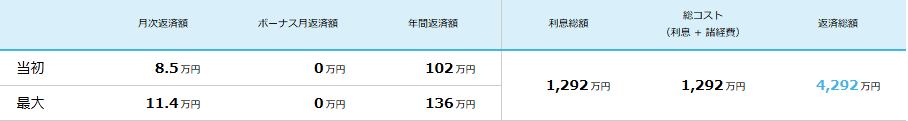
実際は、ローンを組んだ時点でこのくらいの総返済額になることを想定しておかなければなりません。
当初の返済額のままの認識でいると、少し金利が上昇したと聞いただけで損した気分になってしまいます。
固定金利の総返済額と変動金利の総返済額の比較
次に、固定金利で住宅ローンを組んだ場合と比較してみましょう。
執筆時点で最安の固定金利は2.57%という銀行がありますが、35年3,000万円元利均等返済でフルローンを組んだ場合は次の様になります。
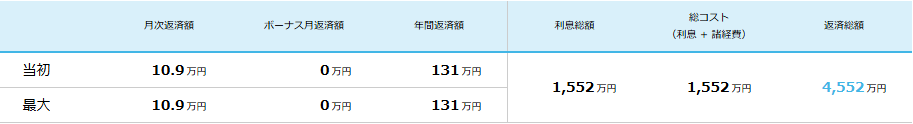
先ほどの変動金利は総返済額が4,292万円だったので、固定金利でローンを組んでいたよりも総返済額は少なく済んでいます。
つまり、想定シナリオに近い金利動向をするならば変動金利を選択したことは最適解だったということになります。
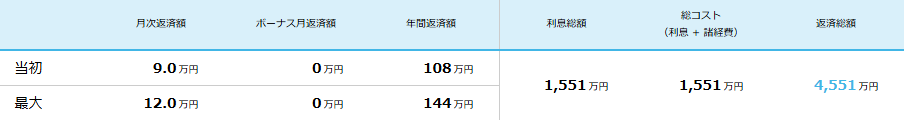
では変動金利いくらでローンを組むと固定金利を上回ってしまうのかという話ですが、1.35%でほぼ同じになるので1.35%を超える金利でローンを組んだ場合は総返済額が固定金利より上回る可能性があると言えます。
変動金利の仕組みを知る
変動金利は市場金利の変動に伴い半年ごとに次の半年の適用金利を決定します。
しかし、半年ごとに返済額が変わるわけではなく一般的に多くの金融機関では5年ごとに返済額が見直されます。
また例外なく、見直された返済額は従来の返済額の125%以内におさめるというルールが存在します。
例えば現在の毎月の返済額が10万円の場合、どんなに金利が上がろうとも12.5万円を超える返済額にはならないということになります。
毎月2.5万円の負担増は無視はできないものの、上限額が把握でき大多数の人は返済額見直しまでに1年以上の猶予がありるので、金利の上昇から避けることはできませんが猶予の期間に対策を練ることは可能となります。
住宅ローンの繰り上げ返済の考え方
想定シナリオの金利動向を上回る金利上昇が起きたた場合、固定金利の総返済額を上回り変動金利の選択が最適解ではなくなる可能性がでてきます。
この場合の回避策としては、繰上返済を行い固定金利と同水準以上にもっていくという方法しかありません。
しかし実際の想定シナリオの金利の動きは上下降を繰り返しての最終的に平均1.79%に収束し、返済中に平均固定金利の2.57%を一時的に越えたとしても最終的に収まる平均金利は予測できないので、実際は返済途中に固定金利の総返済額を上回るのかどうかの判断はできません。
毎月の返済額の負担がキツイと感じる人は繰り上げ返済を積極的に行って負担を減らしても問題ないと思います。
まだ余裕があるという人は、繰り上げ返済せず団信を延命させたり繰り上げ返済に充てる資金を運用し金利上昇分以上のパフォーマンスを上げるといった方法もあります。
これに関しては価値観等の問題もありますので、価値観に合った選択をしましょう。
住宅ローンの借り換えを検討すべきケース
状況によってはローンの借り換えを積極的に検討すべきケースもあります。
金利上昇により返済がきつくなっている人は当然こと、次の様な人は借り換えによって返済額が安くなる可能性があります。
- 現在の適用金利が1%以上
- ローン残債が1,000万円以上の方
- 5〜10年より以前に住宅ローンを借りた方
特に金利差が0.3%以上あれば、諸費用(登記費用・保証料・事務手数料など)を考慮しても返済額の削減効果が上回りやすいとされています。
例えば現在返済中の1.56%から0.96%に借り換えた場合、残債3,000万円・残25年で0.60%下がれば約250万円の削減効果となります。
実際の費用対効果の算出は素人には難しくFPや専門の機関に相談するべきですがコストがかかります。
そんな中でも個人で簡単にできるのが、「住宅ローン借換えの一括比較サービス」の活用です。
費用対効果を簡単に確認することができるので、自分の場合はこのままのと借り換えどちらが得か一目で分かります。
まとめ
- 変動金利で後悔するケースは総返済額が固定金利より多くなってしまった時
- 変動金利の総返済額を把握し金利上昇に振り回されない
- 想定シナリオに近似すれば総返済額は変動金利が安く済む
- 金利が上昇しても猶予があるので対策を練る
- 繰り上げ返済は自分の価値観に合った選択を
- 費用対効果によってはローンの借り換えも検討
金利動向の行く末は誰にも分かりませんが、万が一に対しての備えは必要です。
住宅ローン控除の還付金を繰上返済資金の積立や資産運用に充てるなど、計画的に準備していきましょう。



コメント