株式や投資信託の売却益・配当などの金融所得を75歳以上の後期高齢者医療制度に反映させる仕組みを、2029年8月から反映を目指すといった案が示されました。
これまでは寿命までリスク資産を運用し取り崩していくのがセオリーでしたがもうその手法は古くなり、従来のFIREの在り方が180度変わる可能性があります。
この記事では、金融所得の保険料反映を回避するFIREの出口戦略についてシェアしようと思います。
・金融所得の保険料反映の回避方法
・公的年金の考え方
たまご
- セミリタイア済
- 年間配当金143万円突破
- 2級FP技能士/AFP認定者
- 資産形成コンサルタント
- 投資診断士
金融所得の保険料反映のおさらい
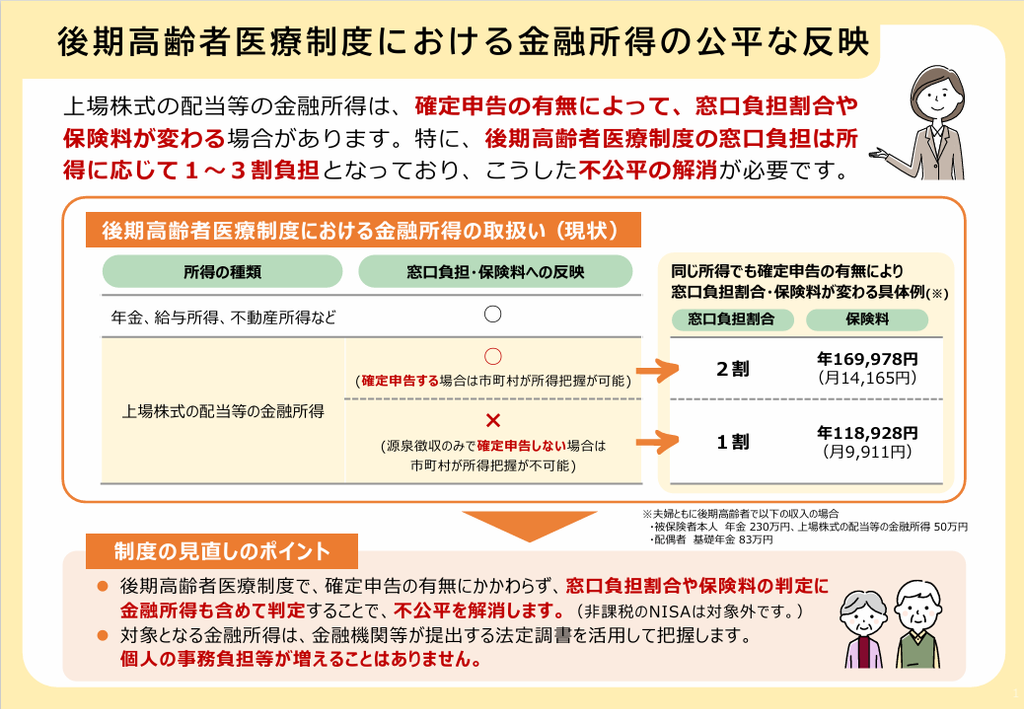
まずは、金融所得の保険料反映についてのおさらいです。
- 75歳以上の後期高齢者医療制度加入者を対象
- 譲渡益・配当金など所得として申告できる金融所得が対象
- 金融所得も含めた総所得によって窓口負担が1割から3割、保険料も増加
- NISAは対象外
後期高齢者医療制度は75歳になるとそれまで加入していた医療保険を脱退し、原則後期高齢者医療制度の被保険者となるためまず逃れられません。
現状は譲渡所得や配当所得がいくらあろうと確定申告を行わない限りは源泉徴収で納税は終結し所得としては反映されないので、医療の窓口負担も健康保険料も他に所得がない場合は年金の所得のみによって算出されています。
そのためほとんどが1割負担の対象となります。
しかし、2029年8月からは確定申告の有無に関わらず金融所得を国で把握し金融所得+年金所得に応じた医療の窓口負担と健康保険料を課すという流れになっているわけです。
金融所得の保険料反映を回避する方法
これらにより多くのFIRE達成者が窓口負担3割、保険料大幅増の見込みとなります。
期待リターン重視であれば、金融所得の保険料反映は回避せずリターンで負担分を賄う考え方もあります。
しかし、「元々は避けることができていた負担」が発生することを考えると、心理的にも金融所得が保険料に反映されのは避けたいところ。
その為には、75歳以降はいかに金融所得に頼らないかが非常に重要となってきます。
それらを踏まえると、後期高齢者医療制度に切り替わる前に金融資産を利確し、75歳以降はNISAを運用しながら現金を取り崩し余生を過ごす。
これが考えられる回避方法ではないでしょうか。
NISAは対象外なので現金のインフレ対策や長寿リスク、リターンを兼ねて運用を継続した方が良いです。
医療保険料などは前年度の収入を基に算出されますので、それに併せて前年度の金融所得から反映されるのであれば実際は73歳に利確するのがベストかもしれません。
例えば寿命が100歳と仮定した場合、残された人生は27年です。
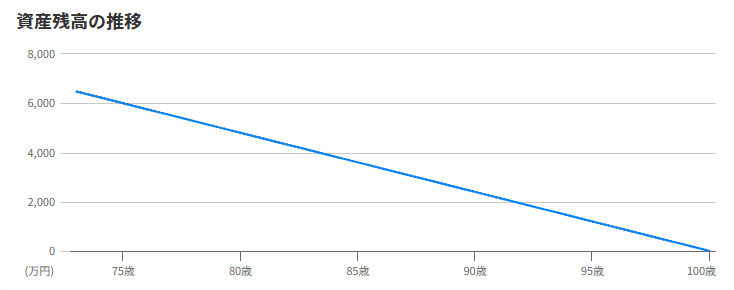
単純計算で年間支出240万円の人であれば、73歳で利確した税引後の金額が6,480万円あれば100歳まで持ちます。
ゼロで死ねないことに不安を抱えていた層には合理的ではないでしょうか。
この方法を取ることで、金融所得が保険料に反映されることなく更に住民税非課税をキープできます。
 たまご
死に際が資産ピークなど考えると、金融所得の保険料反映がなくても合理的な戦略かもしれないね…
公的年金はどう扱うべきか
73歳以降、いかに金融所得に頼らない収入源を確保するかという点では年金も1つの収入源として挙げられます。
より73歳以降の収入源を厚くするために、年金受給を73歳に繰下げた方が良いかという視点で考えてみます。
例えば、20歳から39歳まで年収400万円で厚生年金に加入し40歳でFIRE、59歳まで国民年金の全額免除を行った場合の65歳からの年金受給見込み額は104万円となっています。
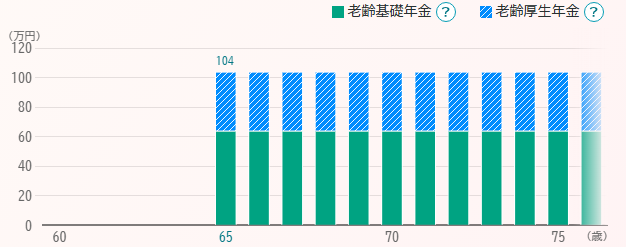
なのでここでは年金受給額が104万円と仮定します。
73歳で金融資産を利確するため73歳まで繰下げ受給を行うと、「増額率=0.7%×繰下げた月数」なので年金受給額は67.2%増しの173万9,680円となります。。
| 年金受給年齢 | 繰下げた月数 | 増額率 |
|---|---|---|
| 66歳 | 12か月 | 8.4% |
| 67歳 | 24か月 | 16.8% |
| 68歳 | 36か月 | 25.2% |
| 69歳 | 48か月 | 33.6% |
| 70歳 | 60か月 | 42% |
| 71歳 | 72か月 | 50.4% |
| 72歳 | 84か月 | 58.8% |
| 73歳 | 96か月 | 67.2% |
| 74歳 | 108か月 | 75.6% |
| 75歳 | 120か月 | 84% |
この73歳の繰下げ受給の173万9,680円と65歳から受給する104万円を比較すると
| 年金受給年齢 | 課税所得 | 住民税非課税 | 窓口負担割合 | 保険料 |
|---|---|---|---|---|
| 65歳 | 0円 | 〇 | 1割 | 6万4,800円 |
| 73歳 | 20万9,680円 | × | 1割 | 8万9,600円 |
| 年金受給年齢 | 課税所得 | 住民税非課税 | 窓口負担割合 | 保険料 |
|---|---|---|---|---|
| 65歳 | 0円 | 〇 | 1割 | 6万4,800円 |
| 73歳 | 20万9,680円 | × | 1割 | 8万9,600円 |
課税所得28万円未満なので窓口負担割合は同じ1割なものの、繰下げた分所得が増えるので住民税非課税から外れ保険料も所得に応じて増額されています。
住民税非課税から外れると高額療養費制度にも影響が出るので、より73歳以降の収入源を厚くするために年金受給を73歳に繰下げることはしない方が良いと言えます。
たまご年金受給額やiDeCoの有無によっても変わってくるから、個人に合せたシミュレーションが必要だよ!
金融所得の保険料反映を回避するには73歳で利確し現金を取り崩す
多くのFIRE達成者は窓口負担3割・保険料大幅増の見込みとなり、73歳以降は金融所得に頼らないことが重要となります。
- 73歳で金融資産を利確し、73歳以降は現金の取り崩しで対応するのが現実的
- NISAは対象外のため運用を続ける
- 年金を73歳まで繰下げると住民税非課税から外れ、保険料や高額療養費の負担が増える
73歳時点の金融資産がターニングポイントの1つとなりそうです。
73歳に併せた年金の繰下げ受給の活用は不利となるため、73歳以降は現金とNISAで余生を逃げ切れるかシミュレーションすることが重要と言えそうです。
\ FIRE目指す人は必見! /