日本でS&P500だけでFIREするには概算で年間支出の27倍~33倍の資産が必要という結果になりました。
目標の資産額がわかったところで今度はその資産をどのように作っていくかです。
具体的かつ再現性のある方法としては、可処分所得の50%を投資に回し約14年で必要資産を築きFIRE達成が1つの目安かなと思います。
その根拠などについてシェアしようと思います。
・S&P500だけでFIREするのに必要な資産額を再現性高く作る方法
・再現性の検証
・妥当性評価
たまご
- セミリタイア済
- 2級FP技能士
- AFP認定者
- 資産形成コンサルタント
- 投資診断士
可処分所得の50%を投資に回し17年で必要資産を築ける根拠
可処分所得とは年収から税金や社会保険料が差し引かれた手取り額のことです。
アメリカのFIREブロガーであるミスター・マネー・マスタッシュは貯蓄率がFIRE達成までの年数を決めると唱えています。
この貯蓄率は預貯金ではなく、主にインデックス投資などに投資するお金と考えてもらって大丈夫です。
| 貯蓄率 | FIRE達成年数 |
|---|---|
| 50% | 約17年 |
| 60% | 約12.5年 |
| 70% | 約8.5年 |
つまり年間支出を可処分所得の50%に抑え、残りの50%を投資に回せば約17年でFIREが達成できるという訳です。
 たまご
可処分所得が400万円であれば200万円を投資に回し残りの200万円で生活するということだね!
可処分所得の50%を投資に回し17年で必要資産を築く再現性の検証
では、実際にS&P500で「可処分所得の50%に支出を抑えて残りを投資に回す」方法で17年でFIREに必要な資産額をつくるのは可能なのか見ていきましょう。
資金は0円からのスタート、リターンは30年平均の値を使用します。
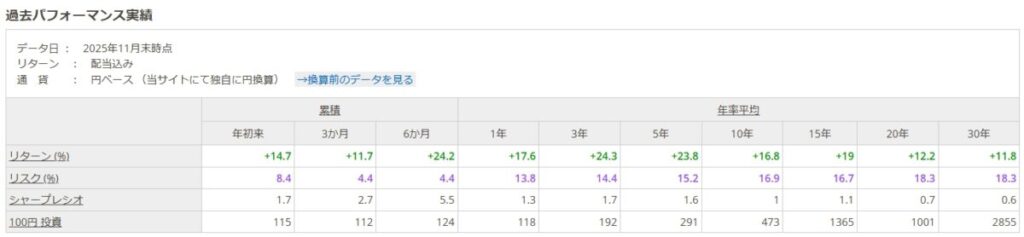
給与増による入金力の増加はインフレと相殺とします。
必要資産倍率33倍の場合
最も必要資産倍率の高かった30歳でFIREし寿命90歳までの破綻率を5%に抑えた場合の必要資産倍率33倍を見てみましょう。
| 可処分所得 | 必要資産額 |
|---|---|
| 400万円 | 6,600万円 |
| 500万円 | 8,250万円 |
| 600万円 | 9,900万円 |
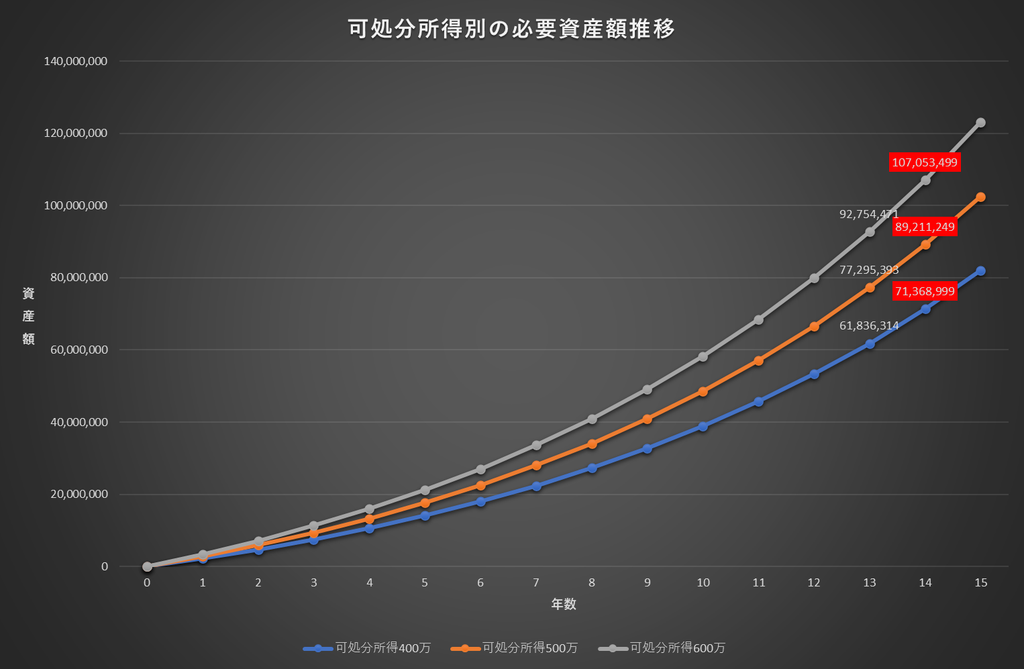
ミスター・マネー・マスタッシュが唱える貯蓄率50%の場合のFIRE達成年数17年より早く14年で達成しています。
必要資産倍率28倍の場合
最も必要資産倍率の低かった50歳でFIREし寿命90歳までの破綻率を5%に抑えた場合の必要資産倍率28倍を見てみましょう。
| 可処分所得 | 必要資産額 |
|---|---|
| 400万円 | 5,600万円 |
| 500万円 | 7,000万円 |
| 600万円 | 8,400万円 |
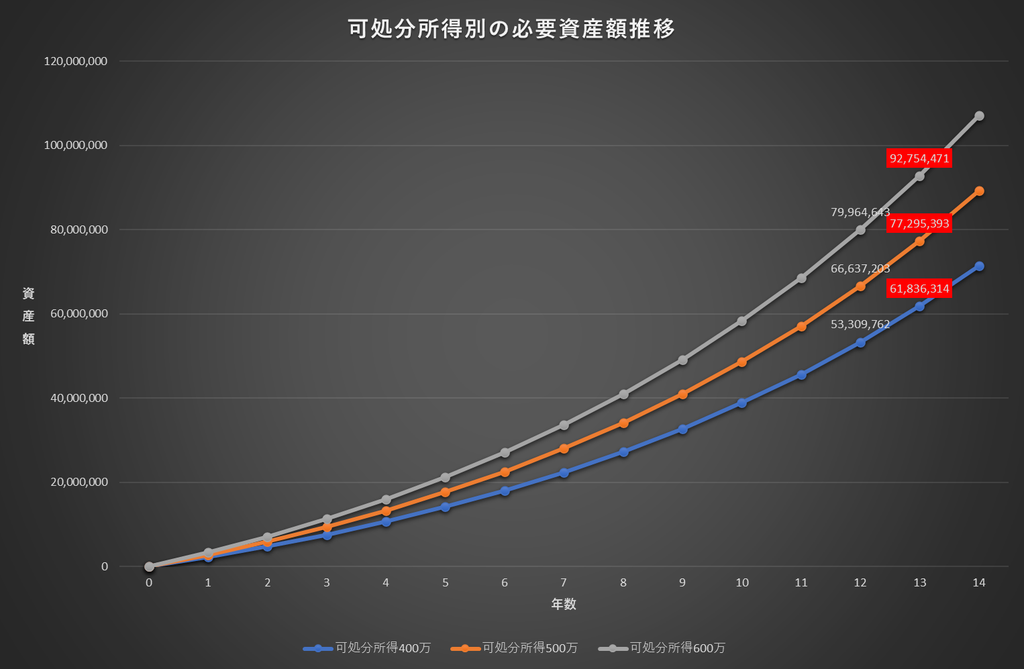
33倍に比べ1年早まり13年で達成しています。
この様にFIRE期間で若干の違いはあるものの、可処分所得の50%を投資に回すことで14年以内に目標資産額に達しFIREを達成できると言えます。
可処分所得の50%を投資に回し14年でFIREは妥当なのか
30代中盤からでも50歳でFIRE達成が十分視野に入り、資産形成に取り組むのが遅かったとしても現実味があると言えます。
| スタート年齢 | 達成年齢 |
|---|---|
| 20歳 | 34歳 |
| 21歳 | 35歳 |
| 22歳 | 36歳 |
| 23歳 | 37歳 |
| 24歳 | 38歳 |
| 25歳 | 39歳 |
| 26歳 | 40歳 |
| 27歳 | 41歳 |
| 28歳 | 42歳 |
| 29歳 | 43歳 |
| 30歳 | 44歳 |
| 31歳 | 45歳 |
| 32歳 | 46歳 |
| 33歳 | 47歳 |
| 34歳 | 48歳 |
| 35歳 | 49歳 |
| 36歳 | 50歳 |
FIREを本気で目指すのなら、可処分所得の50%に支出を抑えて残りを投資に回すという努力と入金力は必要となってきます。
しかし40歳からFIREを目指してスタートした場合、必要資産額達成時は54歳となり41位歳以降だと徐々にアーリーリタイアとは言えなくなってくるかもしれません。
0円スタートの話なので、資産状況や入金力などによってはもう少し早めたりすることは可能と言えますね。
各ベンチマークとの比較
S&P500はFANG+を除く最短年数の14年でFIREを目指すことができるので全世代に適していると言えます。
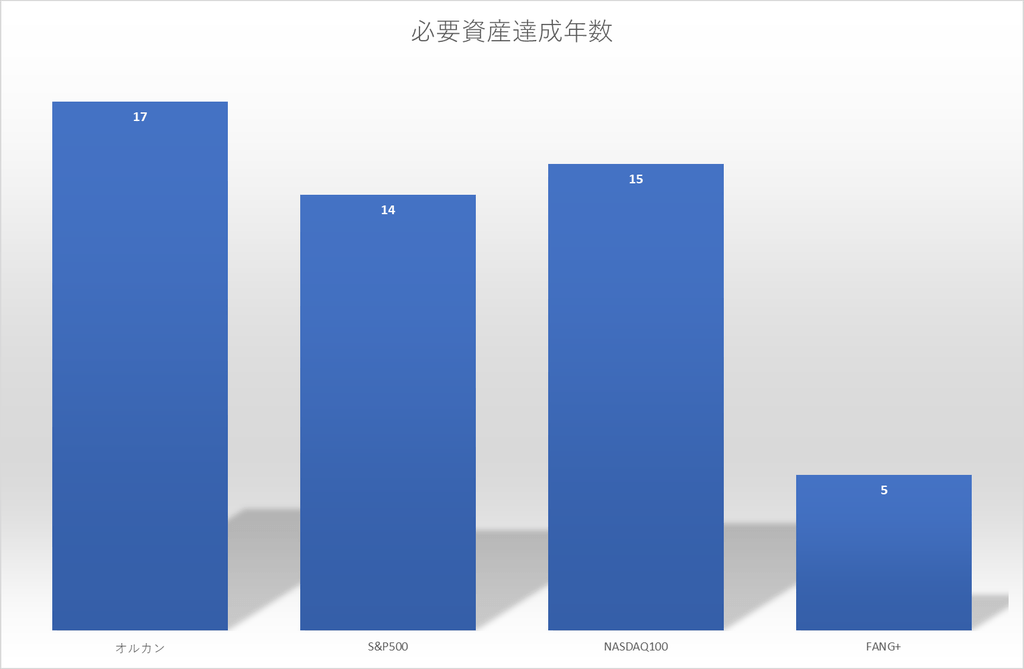
30代中盤からの資産形成でも50歳でFIREが射程圏内なのも大きいです。
各ベンチマークを照らし合わせても、ミスター・マネー・マスタッシュの貯蓄率理論は理にかなっていると言えそうですね。
まとめ
- 可処分所得の50%を投資に回し残りの50%を生活費に
- S&P500で約13~14年でFIRE達成可能
入金力は回せるだけ回すのがベストですが、1つの目安として可処分所得の50%を意識してみてはいかかでしょうか。
入金力を過度に上げ過ぎると「NISA貧乏」ならぬ「FIRE貧乏」になりかねないので注意が必要です。
\ FIRE目指す人は必見! /
コメント