三菱UFJアセットマネジメントは2026 年 9月30日に全世界の高配当株へ投資する「eMAXIS 高配当
全世界株式(オール・カントリー)配当払出型/資産成長型」を設定することで話題になっています。
愛称は「オルカン高配当」。
この記事では、オルカン高配当ファンドの概要や既存オルカンとの違い、買うべき人などについてシェアしようと思います。
・オルカン高配当ファンドの概要
・既存オルカンとの違い
・信託報酬は高いのか?
・どんな人に向けた商品か
・オルカン高配当を買うべき人
たまご
- セミリタイア済
- 2級FP技能士
- AFP認定者
- 資産形成コンサルタント
- 投資診断士
オルカン高配当の概要
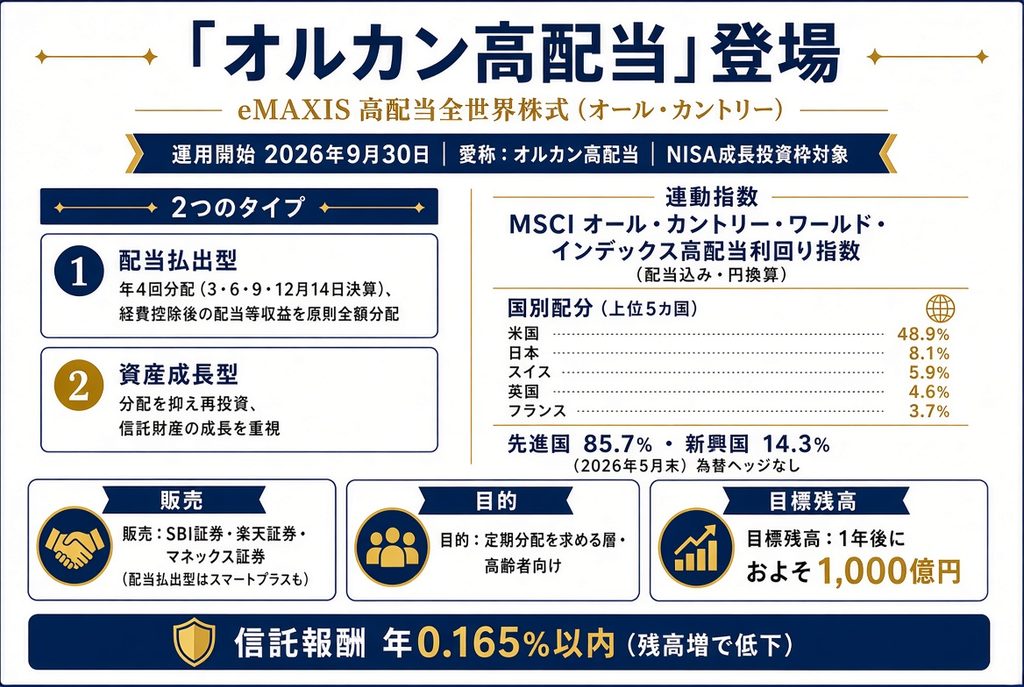
オルカン高配当はMSCIオール・カントリー・ワールド・インデックス高配当利回り指数(配当込み、円換算ベース)をベンチマークとするファンドで、年4回の分配金を貰える配当払出型と分配金を再投資に充てる資産成長型の2つのタイプが選択できNISA成長投資枠の対象となっています。
ファンド名の通り配当でキャッシュフローを構築したい人向けのファンドです。
信託報酬は0.165%以内となっており残高に連動して下げていく予定です。
既存のオルカンとの違い
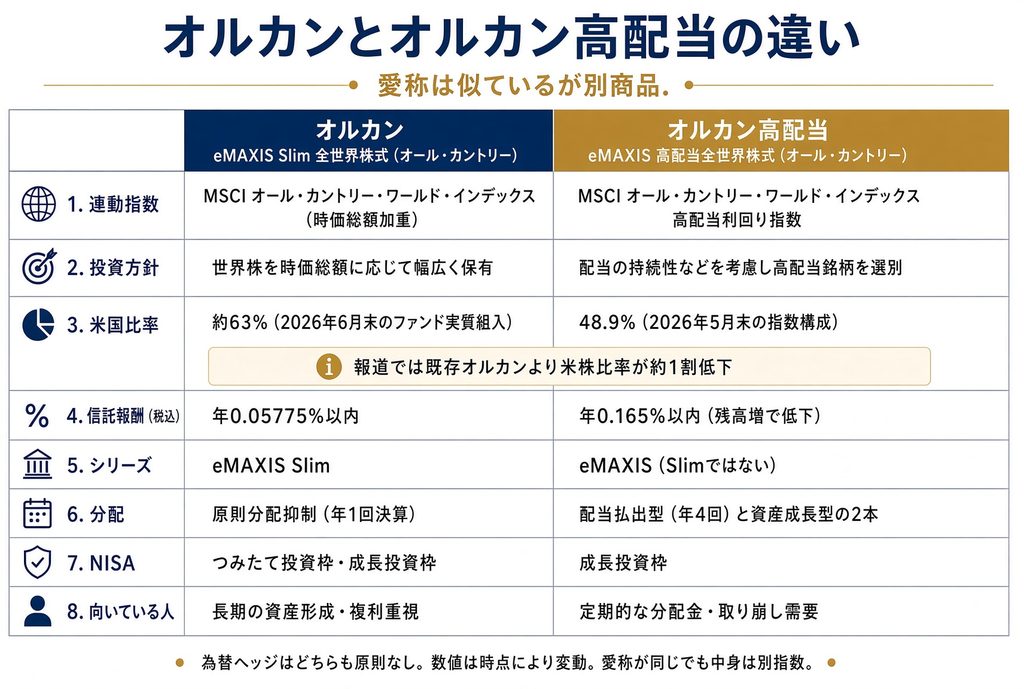
聞きなれた親しい愛称であるオルカンと名称が付いていますが全く別物なので注意が必要です。
押さえておきたい点は既存オルカンに比べ米国比率が下がっている点と、低コストが売りのSlimシリーズではない点です。
別物でSlimでもないので、既存オルカンに比べて信託報酬が高いのも当たり前ですね。
オルカン高配当の信託報酬は高い?
配当の税引前後の違いはありますが同じベンチマークの高配当投信に「アムンディ・インデックスシリーズオールカントリー・高配当株」があります。
「アムンディ・インデックスシリーズオールカントリー・高配当株」の信託報酬も0.165%なのでオルカン高配当が特別高い訳とは言えません。
ベンチマークが違う高配当投信と比較すると「SBI・S米国高配当株式(SCHD)」が0.1227%なので若干高めにはなりますが、米国だけではなく全世界にと考えると妥当ではないでしょうか。
| ファンド名 | 信託報酬 |
|---|---|
| オルカン高配当 | 0.165% |
| アムンディ・オルカン高配当株 | 0.165% |
| SBI・S米国高配当株式(SCHD) | 0.1227% |
オルカン高配当はどんな人に向けた商品?
ではこのオルカン高配当はどの様な人に向けた商品なのでしょうか。
「配当払出型」は、これまでオルカンなどを活用して長期の資産形成に取り組んできた方が、退職後の生活やライフイベントを見据え、資産を運用しつつ活用する局面で選択肢の一つとして検討いただきたい商品です。
三菱UFJアセットマネジメント
投資成果を定期的なキャッシュフローという形で受け取りたい方や、資産を自ら売却することに心理的な抵抗がある方にとっての選択肢になると考えています。
「資産成長型」は、高配当株への投資に関心があり、世界中の高配当企業へ1本で分散投資しながら、中長期的な資産形成をめざしたい方への選択肢の一つになると考えています。
三菱UFJアセットマネジメントにはこの様な想いがあるようです。
確かに資産を自ら売却することに心理的な抵抗がある人は多いと思いますし、高齢になるにつれて定期取り崩しも煩わしくなりそうですね。
またNISA成長投資枠で運用できることにより、後期高齢者の金融所得による保険料反映への回避策ともなります。
オルカン高配当は買うべきか
資産残高がどの位集まるか、分配金がどの程度なのかまだ運用が始まっていないのでまだ分からない部分もありますが、現段階で言えることは信頼と実績のあるオルカンの名称が付いていますが既存のオルカン保有者が乗り換え・追加保有必須の商品ではないです。
それほどオルカンという名前の認知度と信頼度が高いので「あのオルカンならば」と何も考えず飛びつく人も一定多数いそうです。
理由としては2点。
- 既存のオルカンも定額・定率で自動取り崩しできるサービスもある
- 分配金を受け取らないなら資産成長型より既存オルカンでいい
これに尽きます。
少なくとも資産形成をガツガツ行うフェーズで買う商品ではありませんね。
オルカン高配当を買うべき人
買うべき人は下記三菱UFJアセットマネジメントの言葉に共感できる人と言って良いと思います。
お客さまによっては、自ら売却や取り崩しの判断を行うのではなく、商品に組み込まれた仕組みとして定期的なキャッシュフローを受け取りたいと考える方もいらっしゃいます。
三菱UFJアセットマネジメント
一定数の方が「利子や配当金を原資とする」分配金が出るファンドに魅力を感じていることが確認されました。
また、分配金を受け取ることの魅力や目的として「定期的に現金を受け取っている実感や安心感を得る」が最も多い回答となりました。
資産を自ら売却することに心理的な抵抗がある方、自分で売却額や売却時期を決めることに負担を感じる方にとっては、分配金として定期的に受け取る仕組みが投資を継続する助けになる場合があります。
これらは「eMAXIS LINE」のお友だちを対象に実施したアンケート調査によるもので、まさに生の声だと言えます。
投資効率を求める人も居れば、手間がかからず何も考えなくていい自動効率を求める人など目的は人によって様々です。
当てはまらない人は買う必要はなく、「自分もそうだ」と共感できる人は購入を検討しても良いと思います。
まとめ
- MSCIオール・カントリー・ワールド・インデックス高配当利回り指数に連動
- NISA成長投資枠対象
- 配当払出型と資産成長型の2つ
- 既存のオルカンとは別物
- 信託報酬は妥当
- 資産売却心理的抵抗がある人や高齢者向けの商品
- 買うべき人は三菱UFJアセットマネジメントの言葉に共感できる人
まだ運用が始まっていないにも関わらず既にネット上では盛り上がっています。
新商品には目が行きがちですが、自分の目的に合った商品化見極めたうえで検討しましょう。


コメント