エアトリは2026年9月10日に業績大幅修正+大幅増配+2028年までの3期にて配当性向100%にて継続的に配当&総額100億超の配当実施予定を発表し、株価は2日連続ストップ高で19.4%上昇し予想配当利回りは17.33%となりました。
2026年9月17日現在でも予想配当利回り9%越えと魅力的です。
この記事では、そんな話題のエアトリについて分析してみたのでシェアしようと思います。
・エアトリってどんな会社?
・エアトリの配当方針や配当推移
・エアトリの配当傾向
・エアトリの財務や業績
たまご
- セミリタイア済
- 2級FP技能士
- AFP認定者
- 資産形成コンサルタント
- 投資診断士
エアトリってどんな会社?
| 項目 | 内容 |
|---|---|
| 銘柄コード | 6191 |
| 企業名 | エアトリ |
| 業種 | サービス業 |
| 時価総額 | 378億円 |
| 市場区分 | 東証プライム |
| 配当利回り | 0.60%(2026年9月17日時点) |
| 配当性向 | 12.7%(2025年度) |
| 配当月 | 9月 |
| 企業URL | https://www.airtrip.co.jp |
旅行サービス会社でオンライン旅行「エアトリ」(航空券・旅行・宿泊の旅行商材販売、レンタカー)、インバウンド(Wi-Fi、SIM販売、取次サービス)、IT開発事業を営んでいます。
航空券領域ではトップの総合旅行プラットフォーム会社で「エアトリ」は国内全路線の比較予約・販売を行う自社サイトによる直販(BtoC)、他社媒体へ検索予約エンジンのOEM提供(BtoBtoC)、ホールセール(BtoB)をラインアップしています。
エアトリの配当方針
今回の株価上昇の要因となったのは、「上場10周年記念3期間株主還元⽅針」です。
今般、中長期の業績目標に基づいた株主還元方針を決定し、営業利益(減損等控除前)50億円の達成を目指す2026年9月期から2028年9月期において、税引後営業利益(減損等控除前)に対して100%を年間配当額とする「配当性向」100%の方針で配当を実施する事を決定いたしました。2026年9月期から2028年9月期までの3期間を株主還元期間とし、総額100億円超の配当を実施する計画となります。
エアトリ
なお、2029年9月期より、事業における投資フェーズに入ることを予定しており、配当額は1株あたり10円の従来水準に戻すことを計画しています。また、2025年9月期の株主優待制度廃⽌を経て、2026年9月期以降は株主還元を配当還元に⼀本化する⽅針です。
企業HPのIR情報にも配当方針として掲げられています。
2026年度の税引後営業利益見込みが31.7億円となっており、2026年度の配当は10円から160円の大増配となり税引後営業利益に対し配当性向100%となりました。
また、2029年度より投資フェーズに移行するので従来水準の10円に戻す計画と明確に記載されています。
エアトリは2016年度の上場翌年から配当を実施していますが、減配はしていないものの元々増配銘柄でも高配当銘柄でもありません。
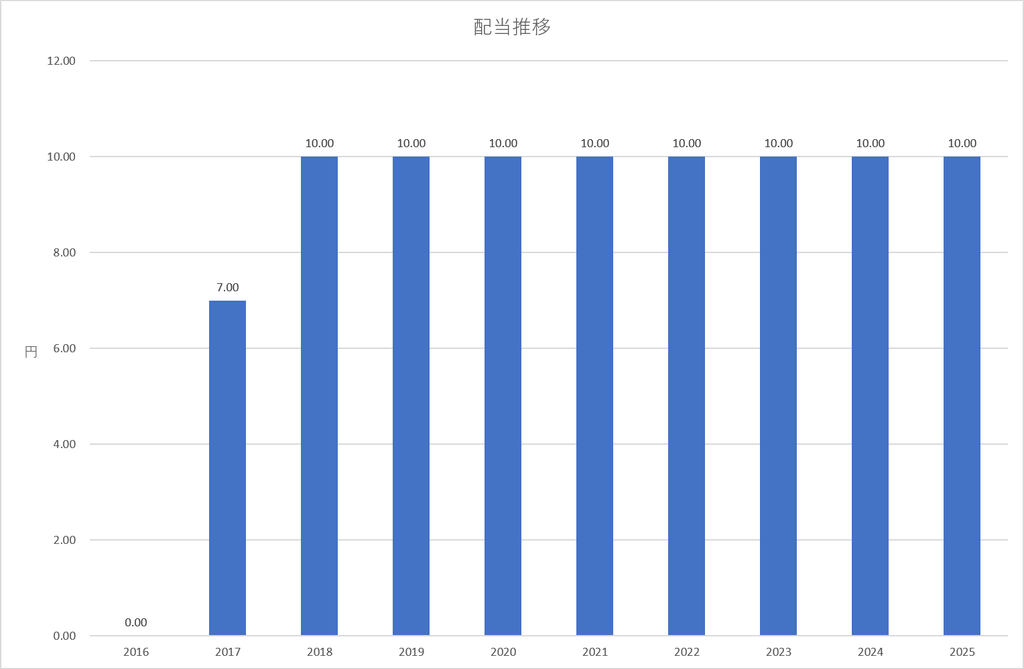
よって3期経過後の増配や高配当は望めず、3期限定の割り切ったイベントだと言えます。
盛大な大還元に見えるが注意点も
ここで1点注意したいのが残りの2期も160円またはそれ以上の配当になるとは限らないという点です。
エアトリは残り2期で税引前の営業利益50億円を目指しています。
2026年度は税引前営業利益45.3億円で税引後営業利益が31.7億円なので狙い通り50億円を達成すれば増配間違いなしですが、税引後営業利益が31.7億円を下回れば当然160円未満の配当になる可能性もあります。
内部留保を使ってでも160円を維持するのかは企業次第といったところです。
エアトリの営業利益や営業利益率
では、実際にエアトリの稼ぐ力はどのくらいあるのか見ていきましょう。
営業利益と営業利益率推移
こちらは税引前後ではなく、適時開示情報で公開されている営業利益と売上高から割り出した営業利益率です。
営業利益は2025年度から大幅に上がっていますが利益率は右肩下がりです。
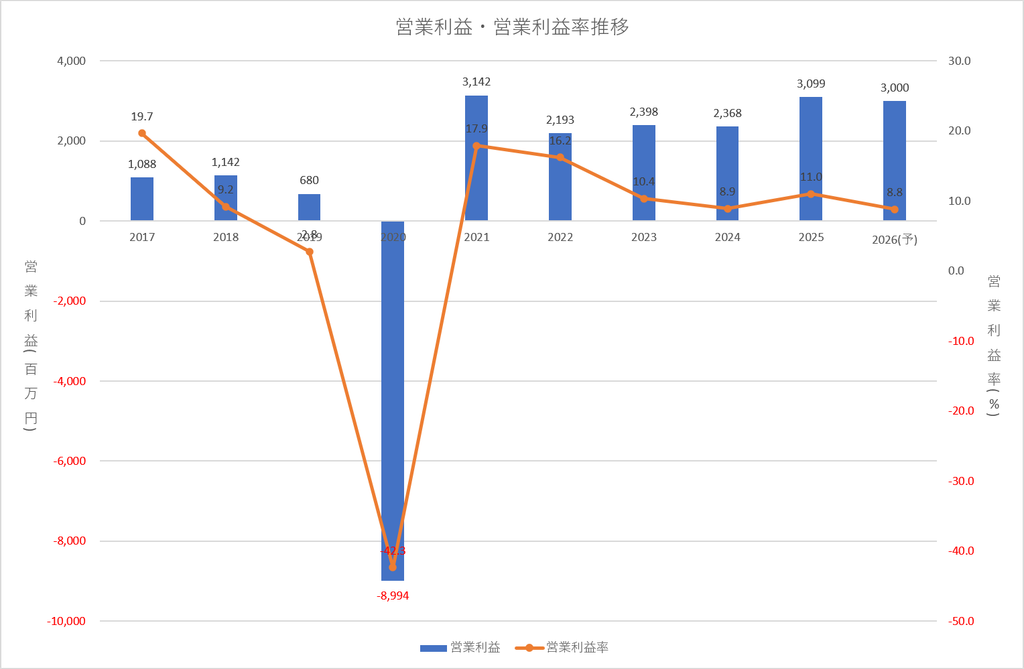
営業利益を30億円台をキープもしくはそれ以上の成長を望める見込みで今回の大還元を行ったと思われますが、これを見ると残り2期の増配は心許ない印象を受けます。
同業種比営業利益率
ちなみに旅行サービスの同業種間での立ち位置はというと、悪くないのかもしれません。
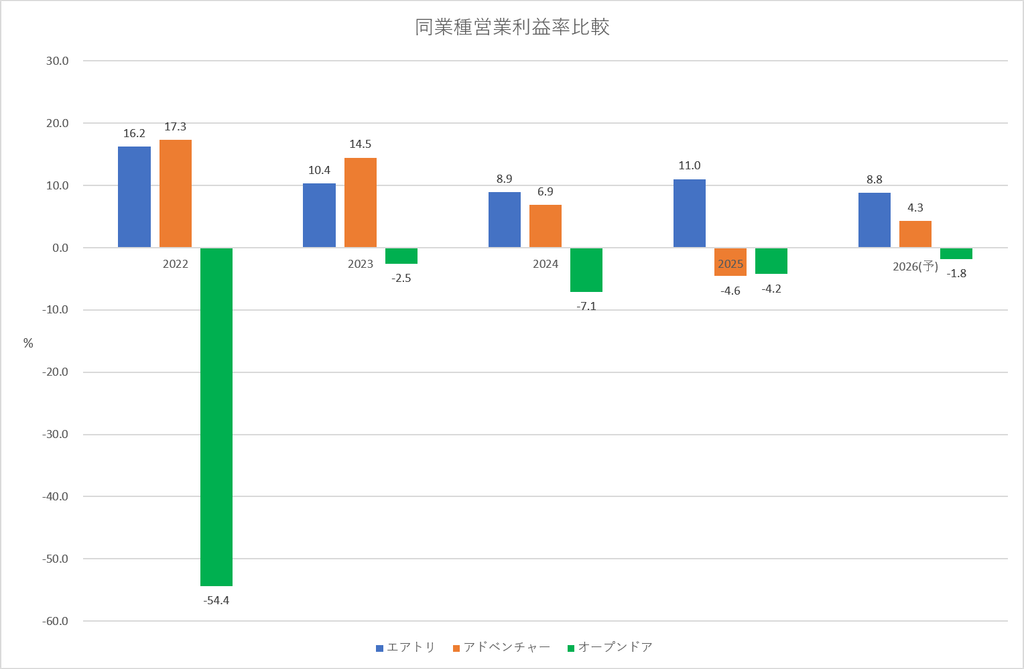
他社と比べると安定的に利益率をあげていると言えます。
エアトリの配当余力
大還元の総額100億円超えの配当はFCFから支払われます。
もしFCFで足りない場合は内部留保である現金等で支払われることになります。
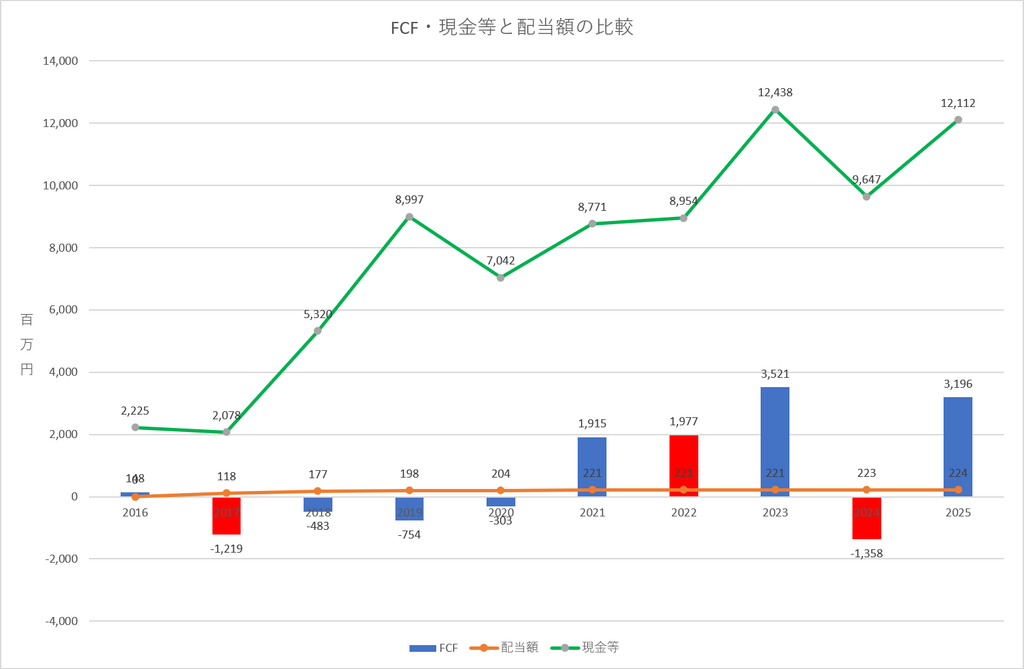
注目したいのが現金多さ。
右肩上がりで推移しています。
これは、これまでが自社株買いもなく配当性向10%台と還元が低めだったため内部留保が蓄積していることを示します。
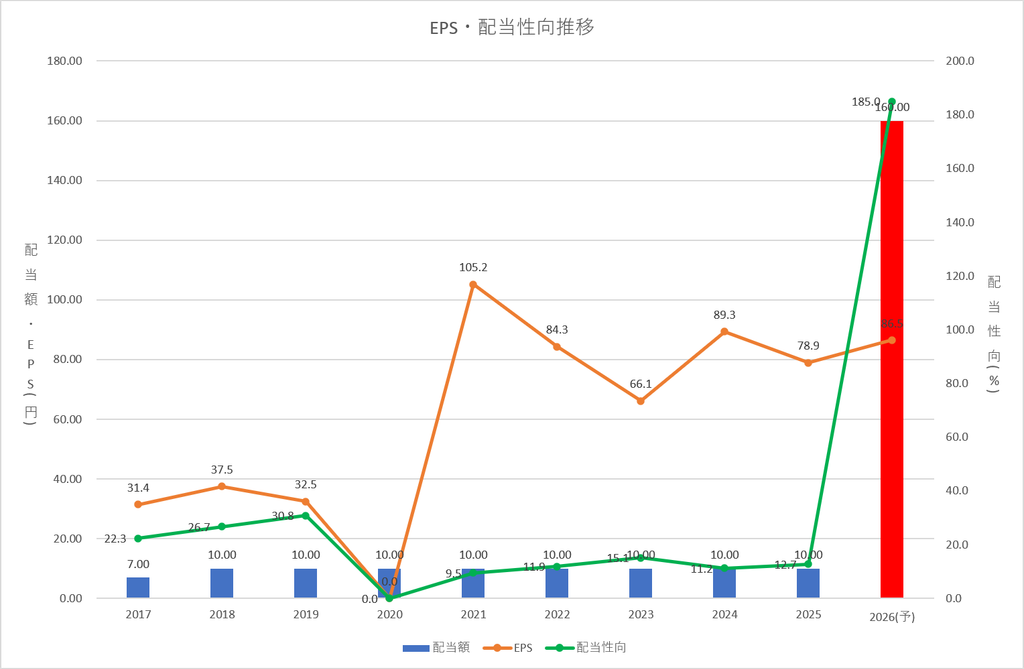
2026年度予測は当期純利益からの配当性向は185%となっています。
2025年度のFCFは31億円ほどなので仮に3期同水準と仮定したら、FCFがほぼ配当で消え足りない部分は現金で対応するといった形をイメージすると今回の大還元に関しては余力があることが分かるかと思います。
個人的にはエアトリがどうするかは不明ですが、2026年度の税引後営業利益を下回っても内部留保で160円維持は可能なレベルなのではないかと思います。
エアトリの負債状況
借金=必ず悪ではありません。
この点は個人が車や家などローンを組んで借金するのと同じで、重要なのは生活を圧迫するほどのローンではないかという点です。
企業も同じで借金の有無より圧迫していないかという点が重要です。
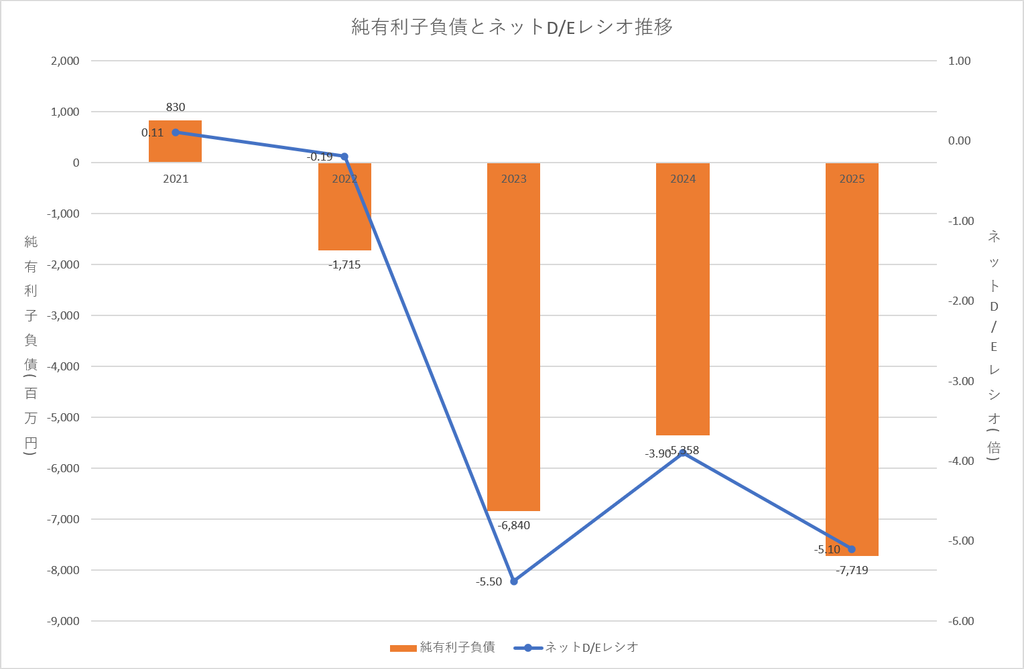
ネットD/Eレシオが1倍を超えると自己資本以上に借金をしている状態であり、一般的には1倍未満が好ましいです。
エアトリの場合は純有利子負債、ネットD/Eレシオ共にマイナスになっており有利子負債はあるもの負債より手元資金の方が上回っているので実質無借金の企業ということになります。
実質無借金の企業とは、借金はあるけどいつでも返そうと思えば返せる現金を持ち合わせている状態のことです。
FCFからは借金返済も行われるので、これで普通に手元資金以上の借金があると前述した余裕にも影響が出てくるのですが3期限定であれば問題ないでしょう。
まとめ
分析した結果、「よくもこの状態でそんなことやるな」と言った感じではありませんね。
今まで還元を抑えて内部留保が溜まっていることもあり、3期限定であれば十分現実的だと思います。
不安な点としては、大幅上方修正した割には営業利益率は並なのでもう少し安心できる数値が欲しいです。
気になる人は検討してみてはいかがでしょうか。
本記事は一般的な情報提供を目的としたものであり、特定の金融商品や投資行動を推奨するものではありません。投資に関する最終的な判断は、ご自身の責任で行っていただきますようお願いいたします。


コメント