主に老後資金などの為にNISAで資産形成を行っている人が多いと思いますが、中には中長期のライフベント費用としての活用を考えている人も居るのではないでしょうか。
今回NISAのつみたて投資枠を活用し、NISAの運用益だけで車を購入し続けていくことは可能なのかシミュレーションしました。
結論としては、NISAの運用益だけで車を永続的に買い替えることができ同時に資産も増やしていくことが可能です。
それには一定の条件など必要となってくるので、それらも踏まえて具体的な方法をシェアしようと思います。
・NISAのつみたて投資枠を活用し車購入資金を捻出しながら資産も増やす方法
・年代別のシミュレーション結果
たまご
- セミリタイア済
- 2級FP技能士
- AFP認定者
- 資産形成コンサルタント
- 投資診断士
NISAつみたて投資枠の運用益で車を買い替え続けることは可能
シミュレーション結果では車両価格400万円の車を8年周期で買い替えると永続的に車を乗り換えることが可能で、資産も最終的に1,000万円以上残ります。
とは言え、車といえど様々なものがあるのでここでは前提条件を固定する必要があります。
車両の前提条件
まずは車両選定ですが、車両価格400万円のリセールバリューに長けた新車の国産SUVとします。
これを8年毎に買い替えます。
8年周期で買い替える理由は、新車購入から4回目にあたる9年目5回目の車検前に余裕をもって乗り換えるためです。
そしてここからが更に重要となります。
- 8年後の車両残価率は購入価格の25%とする
- 車両価格は年2%の上昇率とする
- 70代の買い替えを最後とする
例えば残価率に関しては400万円で購入した車両の8年後の買取価格は100万円、インフレに関しては400万円で購入した車を再度8年後に買う場合の車両価格は約469万円とします。
また現在も前提条件下の車両に乗っていると仮定とし初回の車両購入時の買取価格は100万円とします。
資産運用の前提条件
次に、資産運用の前提条件です。
- 投資信託は年利7%の成長率とする
- 初回車両購入時点のNISAつみたて投資枠の評価額は900万円とする
- 8年毎につみたて投資枠から「車両価格-残価率25%」の差額を取り崩す
- 最終車両購入から8年後の評価額を資産残高として評価する
投資対象はオルカンやS&P500などの投資信託でOKです。
そして特に重要なのが、初回車両購入時点のNISAつみたて投資枠の評価額が900万円ある状態からスタートすることが大前提です。
これは、年利7%の成長率で毎年120万円を年初一括投資し5年で枠を満額にし3年経過したとき(計8年)の評価額に値します。
無理に毎年120万円を年初一括投資し5年で枠を満額にする必要はありませんが、初回車両購入時に評価額が900万円である必要があります。
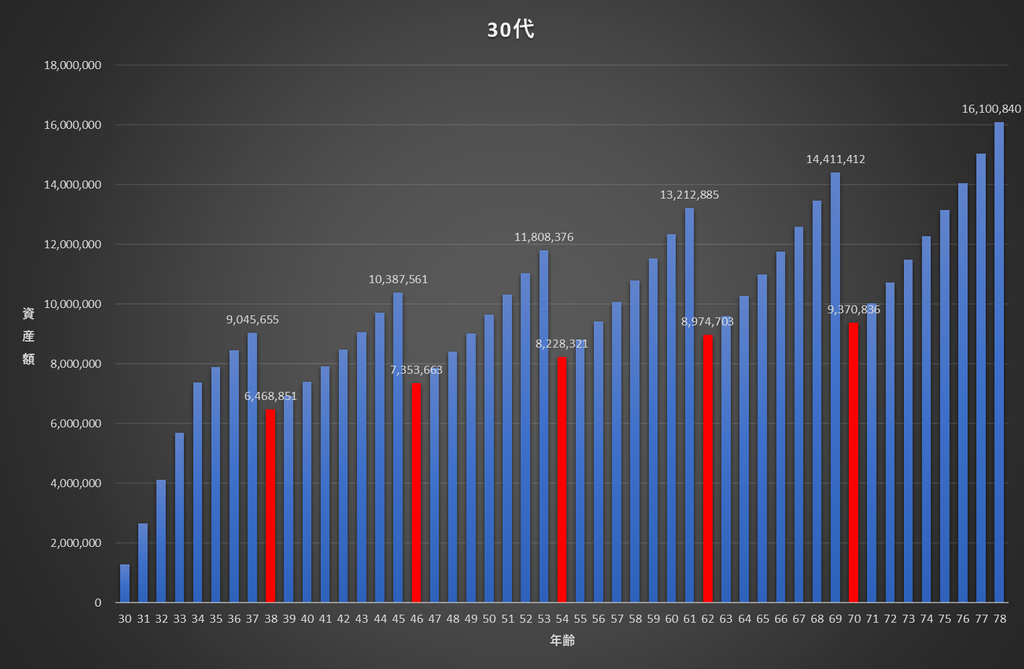
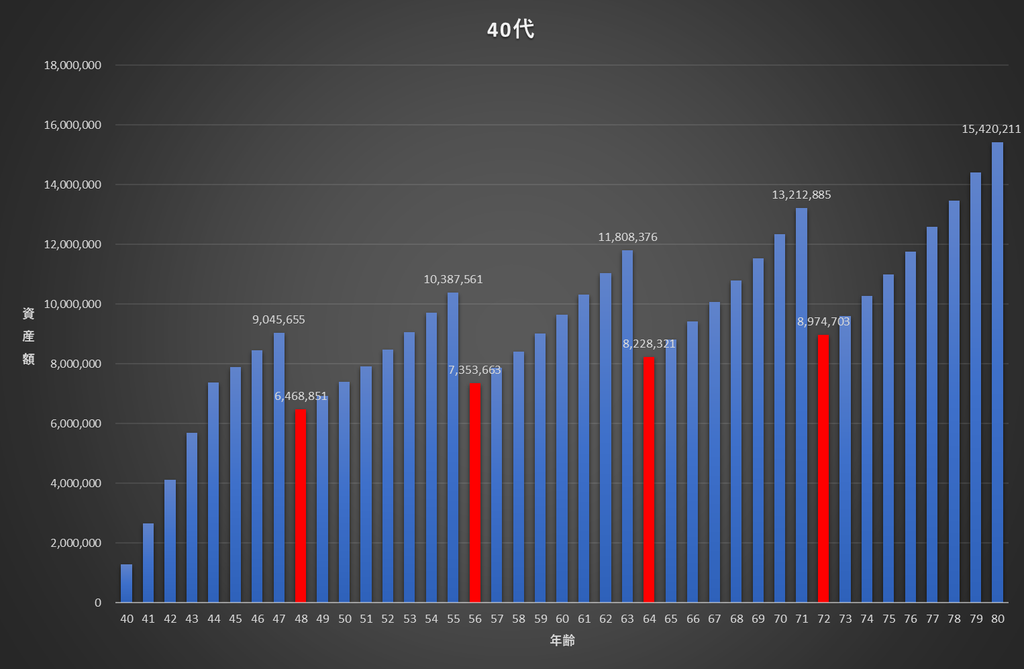
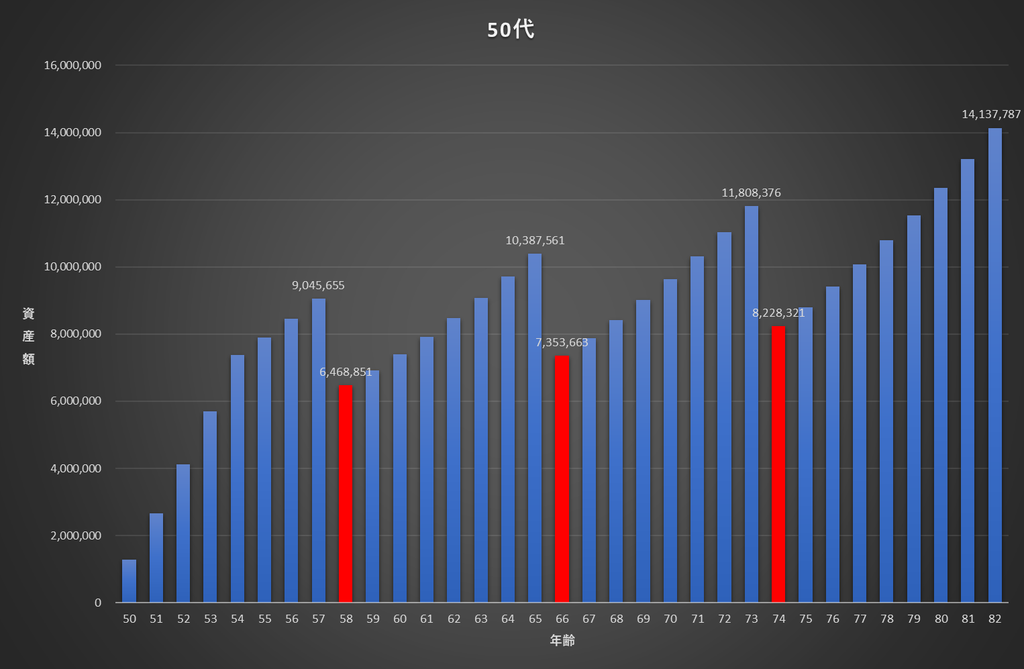
赤色部分が車両購入のタイミングとなります。
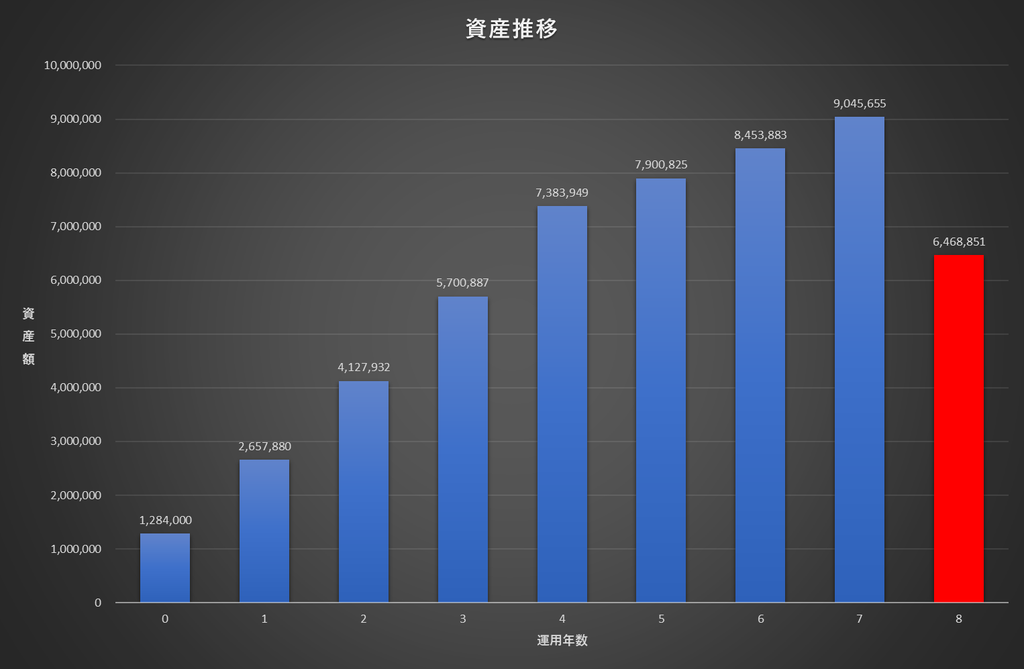
年代別シミュレーション結果
前述した条件下でシミュレーションした結果です。
20代~50代まで用意しています。
赤色部分車両購入のタイミングとなります。
30代
5回の乗り換えが可能で資産残高は1,610万円あります。
40代
4回の乗り換えが可能で資産残高は1,542万円あります。
50代
50代からでもこの方法は遅くありません。
3回の乗り換えが可能で資産残高は1,413万円あります。
20代
20代の場合は他の年代と違い特殊な状態になります。
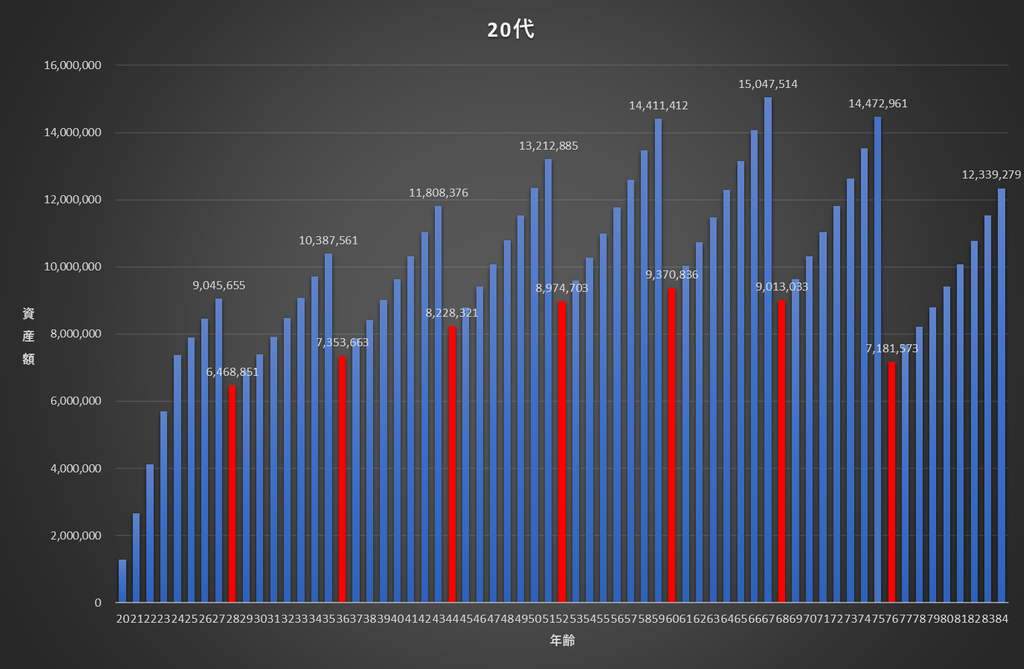
7回の乗り換えが可能で資産残高は1,233万円となっていますが、6回目の車両購入から乗り換えるたびに資産が減少しています。
これはインフレによる車両価格の高騰で運用による資産増加額よりも購入による資産減少額の方が上回ってしまうためです。
400万円だった車両価格は6回目の時点で約754万円まで膨れ上がっています。
まとめ
前提条件下では、NISAの運用益だけで車を購入し続けながら資産も増やすことが可能なことが分かりました。
車を8年毎に買い替えながら資産も1,000万円以上手元に残れば住宅ローンの繰り上げ返済や他のライフイベント費用にも充てることができるので、ただの車を買う手段で終わらないところがいいですね。
ライフスタイルに合わせて車格を下げたり乗り換えスパンを延ばすことで資産残高もコントロールできますし、逆に低価格車を短スパンで乗り換えるなど自分の目的に合わせて自由自在に調整できるところもいいです。
NISAのつみたて投資枠を車両購入専用に充てると割り切れば、高額な車や更に短スパンでの乗り換えも視野に入ります。
私はこの作戦で車を乗り換えていくのは結構ありなんじゃないかなと思っています。
ただし、老後資金は別途用意できていることが前提です。
気になった人は参考にしてみてください。



コメント