FIREを目指して資産形成を行っている際、非課税口座であるNISAを活用している人は多いですが所得控除も適用され運用益も非課税なiDeCoも活用すべきでしょうか。
2026年12月から拠出限度額も引き上げられることから、一層所得控除のメリットが増します。
結論としては、投資資金が有り余っても居ない限りFIREを目指している段階でiDeCoは必要ありません。
その根拠などについてシェアしようと思います。
・iDeCo拠出上限額引き上げによる節税額の比較
・FIREを目指したアセットロケーションの最適解
・FIREの老後資金の考え方
・iDeCoの所得控除の節税額でできること
・FIREを目指していてもiDeCoが活躍するケース
たまご
- セミリタイア済
- 2級FP技能士
- AFP認定者
- 資産形成コンサルタント
- 投資診断士
iDeCo改正は会社員には追い風
まず軽くおさらいですが、特に企業年金がない会社員の拠出上限額が大幅に増加しています。
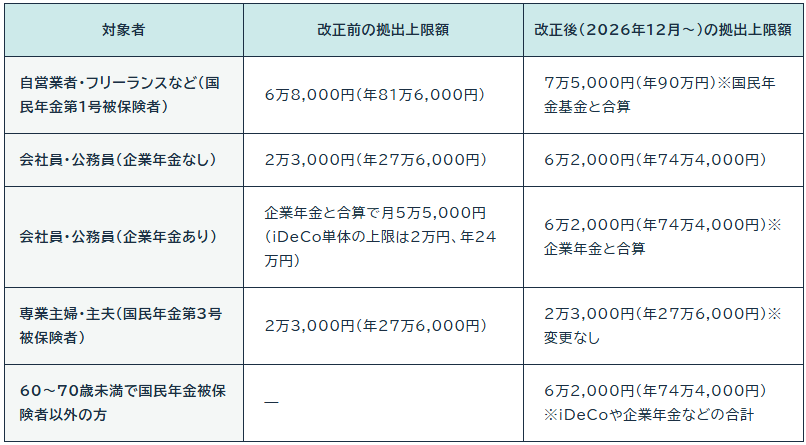
年収400万円の会社員だと、従来は年間約4.2万円だった所得控除による節税額が11.2万円まで増える見込みになります。(所得税10%・住民税5%)
今までは拠出額・節税額共に少額だったため無視している人も多かったと思いますが、今回の改正で注目している人も多いのではないかと思います。
ただ、NISAも満額、課税口座でも運用し更にiDeCoも満額拠出などできる人はほとんどいないでしょう。
限られた資金をどの様なアセットロケーションにするかが重要になってきます。
FIREを目指すアセットロケーションの最適解
FIREを目指すアセットロケーションを考える場合、取り崩し期に取り崩せる場所に資金を置くことが重要です。
例えば、企業年金がない会社員が30歳から拠出上限額である6.2万円を毎月拠出し年利7%で運用すると、引き出せるようになる60歳には7,500万円ほどの資産を築くことができます。
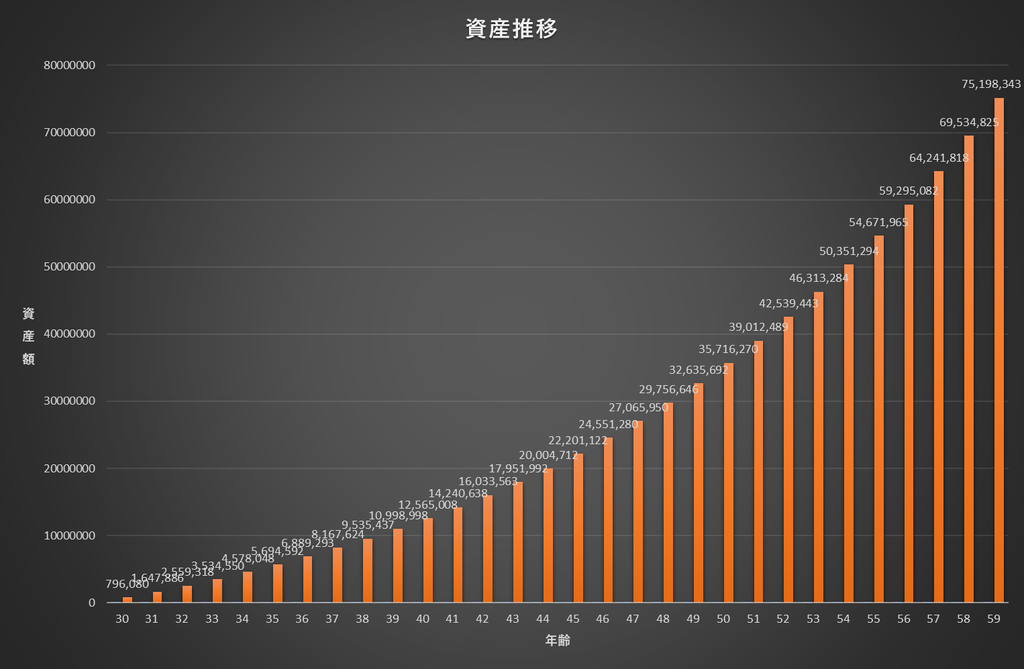
老後資金作りが目的なら素晴らしい成果ですが、FIREを目指している人が60歳まで使えない7,500万円を必死に作る意味はあるのでしょうか。
FIREは60歳よりはるか前に達成前提のはずですので、これらのロックされた資金は取り崩したい時に取り崩すこともできず必要な時にバッファとしても使えません。
つまり、iDeCoは本来の目的である老後資金や年金作りに特化した資金置き場で、FIREを目指す人に適した資金置き場ではないということになります。
FIREに老後資金の概念はないに等しい
一般の人は退職すると預貯金・退職金・年金などしかあてにするものがなく、現役時代より収入が低下する前提で老後資金について考えます。
それらでは不足しがちなのでiDeCoやNISAで資産形成を行う訳ですね。
一方、FIREはFIRE後インフレに合わせた一定額の取り崩しを継続していく前提です。
つまり、老後による支出の変化はあれど収入に変化はなく、決まった時期に老後資金の必要性が高まるといった概念がないに等しいです。
むしろ65歳から取り崩しのおまけに年金がついてくる始末です。
そのため、FIRE計画に寿命までの取り崩しを織り込んでおけばiDeCoによる老後資金作りは改めて必要ではないということになります。
iDeCoの節税額はFIREの加速にはならない
とは言え、少しでも節税し可処分所得を増やせることは会社員にとってメリットが大きいです。
何とか所得控除で節税できた部分をFIREの追い風に生かせないかと考える人も居るかもしれませんが、残念ながら節税額で何か成し得ようとしても微力にもなりません。
下記は、年利7%で拠出上限額である6.2万円を毎月拠出し翌年から節税額(年間11.2万円)を追加でNISAで運用した場合、節税額(年間11.2万円)をNISAで運用した場合、拠出上限額である6.2万円と同額をNISAで運用した場合の10年間の資産推移です。
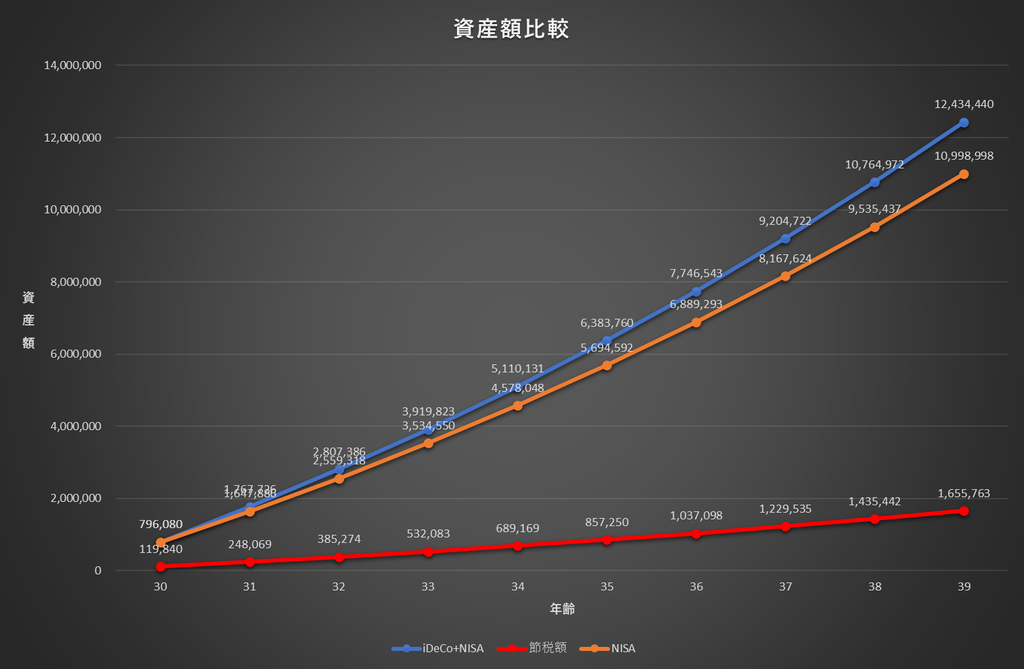
当たり前ですが、拠出上限額である6.2万円を毎月拠出し翌年から節税額を追加でNISAで運用した場合が資産額は一番多くなります。
これが老後資産を最大化することが目的であれば最適解でしょう。
しかし、FIREを目指すことが目的であれば取り崩しに使えない資産は意味をなさいので実際は節税額を運用した場合とNISAで運用した場合を比較する必要がありますが、そもそも元本が違うので差は一目瞭然ですよね。
また、所得控除による節税額も会社員の間しか発生しないため限定的になります。
よって、iDeCoの所得控除によるメリットがNISAや課税口座の運用益を上回ることはないということです。
FIREを目指していてもiDeCoが活躍するケース
ケースは限られてきますが、なかにはFIREを目指していてもあえてiDeCoを活用した方がいい場合もあります。
例えば、住宅ローンの繰り上げ返済資金などです。
70歳でローン完済である住宅ローンを組んでいる場合、60歳で引き出し可能になるのでそのタイミングで老後リスク対策として住宅ローンを完済すると言ったケースなどですね。
課税口座で繰り上げ返済資金を用意するよりも拠出時も含めて節税メリットが高く、iDeCoのデメリットである資金ロックがデメリットとならない点が特徴です。
FIREを目指すなら取り崩し可能なNISAや課税口座を優先する
iDeCoは運用益非課税や所得控除のメリットがありますが、原則60歳まで引き出せません。
FIREを目指す段階では、必要な時に取り崩せるNISAや課税口座に資金を置いた方が合理的です。
- FIREは60歳より前に達成する前提のため、60歳までロックされる資金は非合理的
- 拠出限度額が増えても、節税額を運用する程度ではFIREの加速にはつながりにくい
- 老後資金の必要性が高まる時期がないFIRE計画では、iDeCoによる老後資金作りは必須ではない
住宅ローンの繰上返済など、60歳以降に使うことが決まっている資金ならiDeCoが活躍するケースもあります。
ただし、それは特殊な使い方となります。
FIREを目指している人は、NISAや課税口座で資産を積み上げることを優先しましょう。
既にiDeCoの拠出をしている場合は、下記の記事も参考にしてみてください。

コメント